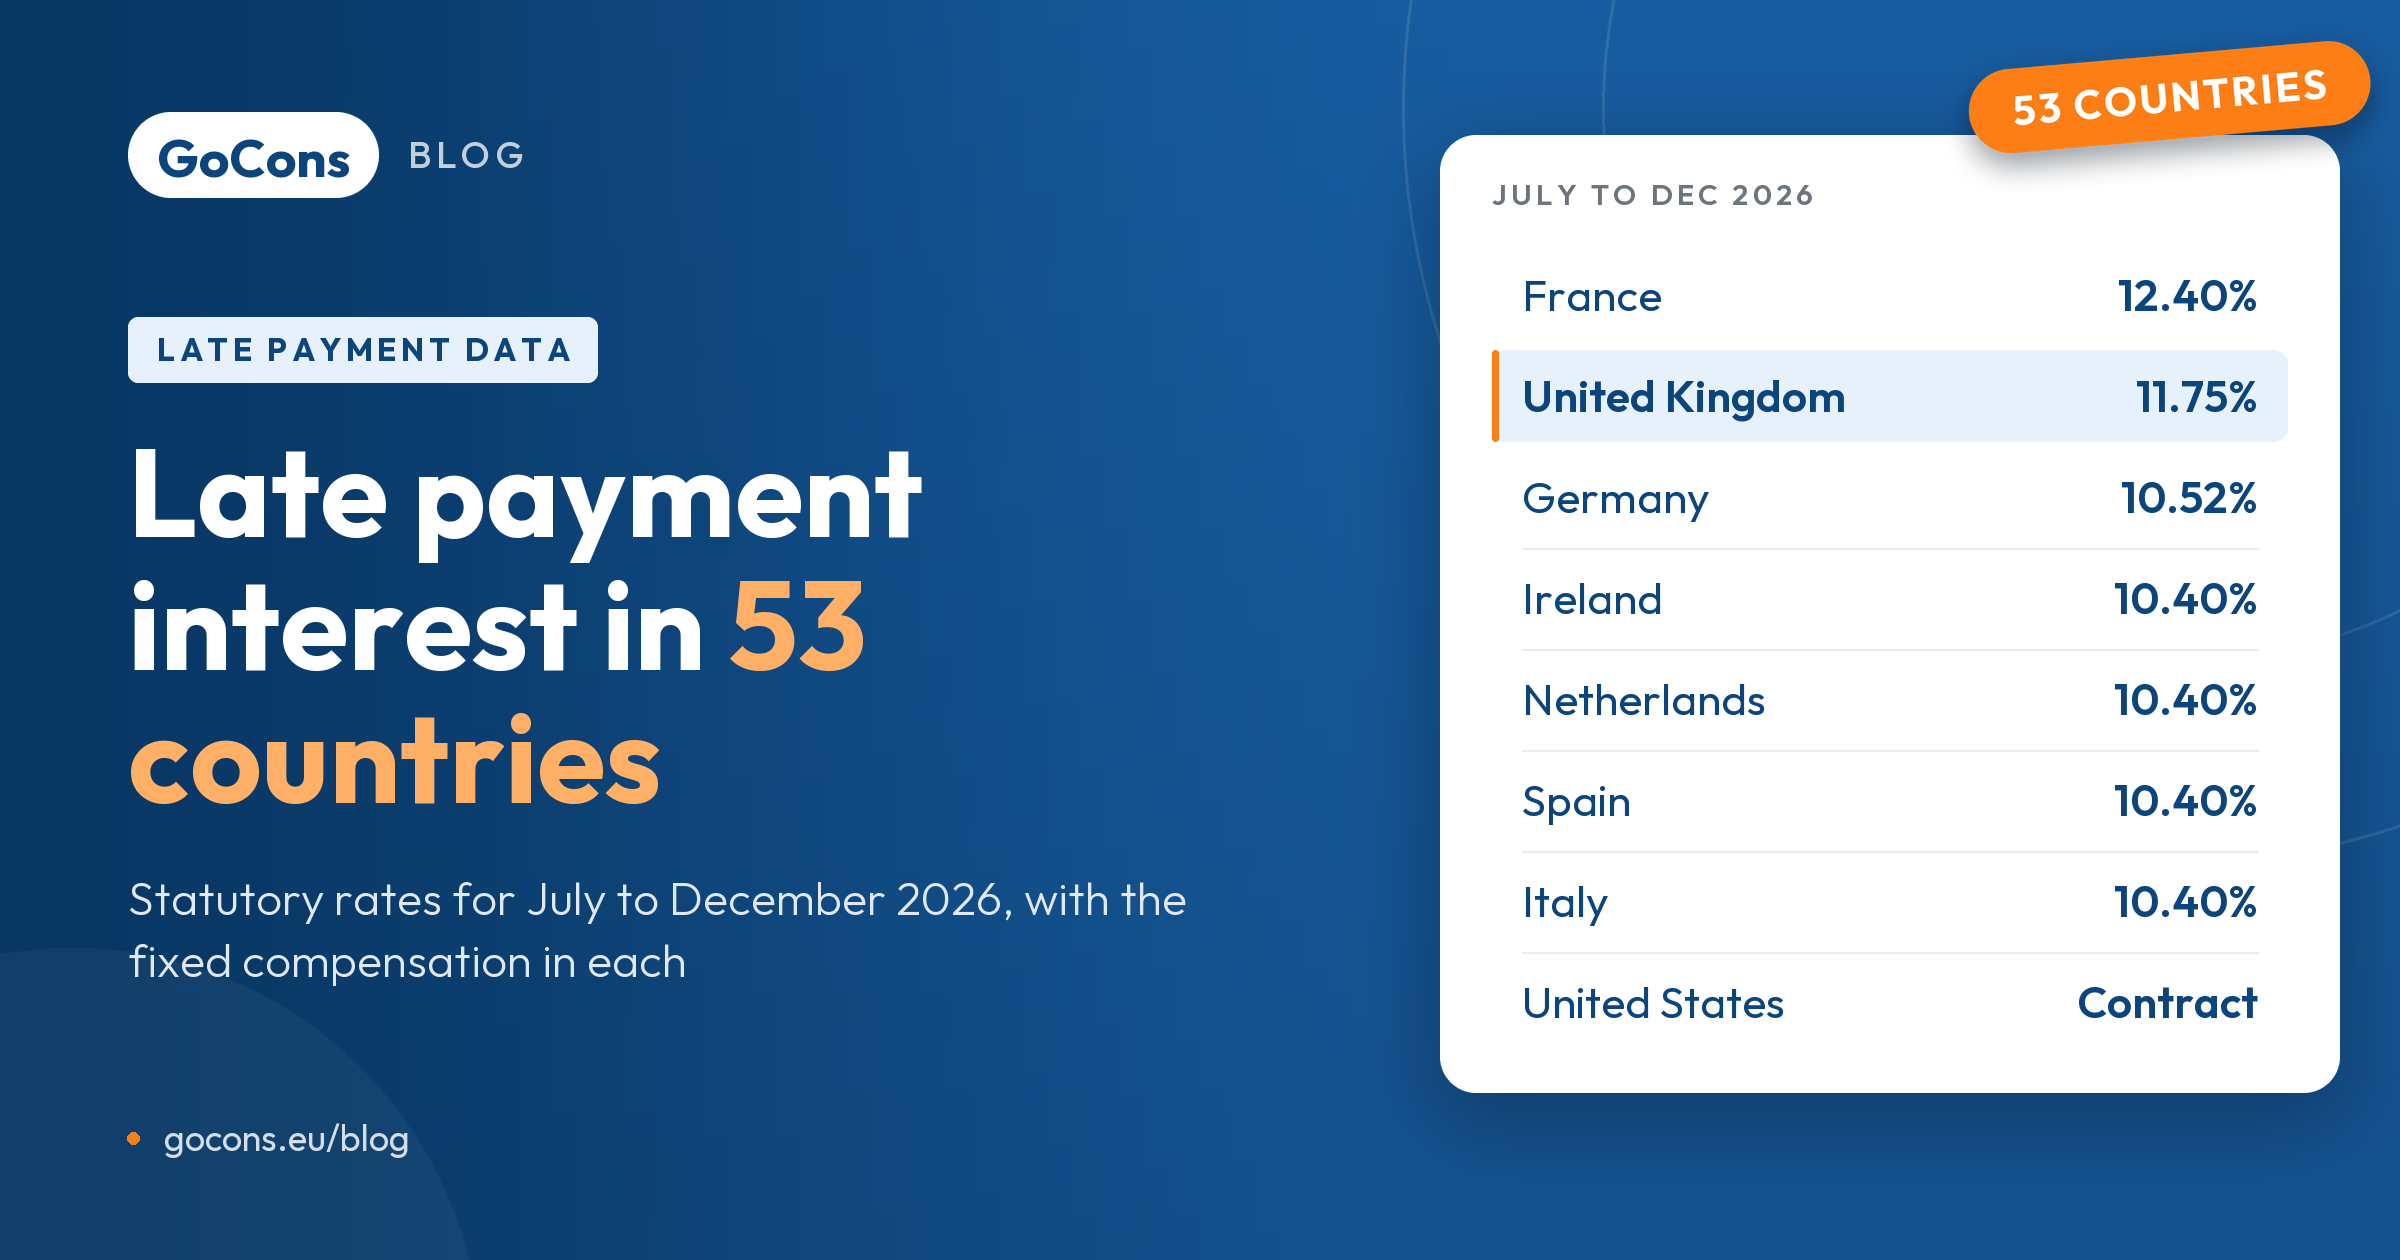
Bir ticari müşteri faturayı geç ödediğinde, çoğu ülkenin yasaları faiz ve birçok ülkede geciken her fatura için sabit bir tutar eklemenize izin verir. Faiz oranı her yerde aynı değildir ve Avrupa’nın büyük bölümünde yılda iki kez değişir. Bu sayfada GoCons’un 53 ülkedeki geç ödeme faizi hesaplayıcısında yer alan ülkelerin 1 Temmuz-31 Aralık 2026 dönemi için geçerli yasal faiz oranı, her ülkenin bu oranı nasıl belirlediği ve eklediği tazminat listeleniyor.
Her rakam, 24-26 Ekim 2026 tarihleri arasında resmî bir kaynakla doğrulandı: yasanın kendisi, referans oranı yayımlayan merkez bankası veya faiz oranını yayımlayan resmî bildirim. Bunun beklediğimizden daha önemli olduğu ortaya çıktı. Avrupa Komisyonunun Your Europe tablosu iyi bir başlangıç noktası olsa da ekim sonlarında hâlâ İtalya ve Hollanda için yılın ilk yarısındaki %10,15 oranını gösteriyordu; oysa 1 Temmuz’dan beri geçerli oran %10,40 [1][2][3]. Hesaplayıcı da bu sayfadaki tablolarla aynı verileri kullanıyor; aşağıdaki her ülke adına tıkladığınızda hesaplayıcı o ülkenin yasası seçili olarak açılıyor.
Faturanız için hangi ülkenin oranı geçerli?
Sözleşmeyi yöneten hukukun oranı geçerlidir; bu hukuk mutlaka müşterinizin ülkesinin hukuku olmayabilir. Çoğu sözleşmede uygulanacak hukuk belirtilir. Sözleşmenizde bu belirtilmemişse, AB’de taraflar arasındaki hizmet sözleşmesi, hizmet sağlayıcının mutat meskeninin bulunduğu ülkenin hukukuna tabidir [4]: bir danışman için bu genellikle kendi ülkesidir. Dolayısıyla, hukuk seçimi konusunda hüküm içermeyen bir sözleşme kapsamında Alman bir müşteriye fatura kesen Portekizli bir danışmanlık şirketi, Alman değil Portekiz geç ödeme faizini talep eder.
Tablolar nasıl okunmalı?
- Yıllık faiz oranı, tabloda bileşik faiz olduğu belirtilmediği sürece ödenmemiş tutar üzerinden hesaplanan basit faizi ifade eder. Oran bir referans oran üzerinden belirleniyorsa, temmuz-aralık 2026 dönemi için kullanılan referans oran parantez içinde verilmiştir.
- Sözleşme, ülkenin işletmeler arasındaki işlemler için yasal bir oran belirlemediği anlamına gelir: sözleşmenizde belirlenen oranı uygularsınız; sözleşmede böyle bir oran yoksa faiz konusuna mahkeme karar verir.
- Sabit tazminat, faize ek olarak geciken her fatura için yerel para biriminde ödenmesi gereken tutardır. “En az” ifadesi, tahsilat şirketi ücreti gibi makul tahsilat masraflarının bu tutara ek olarak talep edilebileceği anlamına gelir. AB’de hatırlatma yapılmasına gerek olmadan ödenmesi gereken asgari tutar 40 €’dur [5].
Avrupa Birliği
AB Geç Ödeme Direktifi, asgari standardı belirler: referans oranına en az 8 yüzde puan eklenir. Yılın ilk yarısında 1 Ocak’ta, ikinci yarısında ise 1 Temmuz’da yürürlükte olan oran esas alınır [5]. Euro Bölgesi’nde referans oranı, 1 Temmuz 2026’da %2,40 olan Avrupa Merkez Bankasının ana refinansman faizidir [6]; kendi para birimini kullanan ülkelerde merkez bankalarının oranı esas alınır.
| Ülke | Yıllık faiz oranı | Nasıl belirleniyor? | Geciken fatura başına sabit tazminat |
|---|---|---|---|
| Avusturya | %10,73 | OeNB taban oranı (%1,53) + 9,2 puan | En az 40 € |
| Belçika | %10,50 | ECB oranı (%2,40) + 8 puan; bir sonraki yarım puana yuvarlanır | En az 40 € |
| Bulgaristan | %10,40 | Ocak 2026’da euroya geçmesinden beri ECB oranı (%2,40) + 8 puan | En az 40 € |
| Hırvatistan | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Kıbrıs | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Çekya | %11,75 | Çek Ulusal Bankası repo faizi (%3,75) + 8 puan; faiz işlemeye başladığında belirlenir ve gecikme boyunca sabit kalır | En az 1.200 CZK |
| Danimarka | %10,00 | Nationalbanken’in kredi verme oranı (%2,00) + 8 puan | 310 DKK |
| Estonya | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Finlandiya | %10,50 | Finlandiya Bankasının referans oranı (%2,50) + 8 puan | 40 € |
| Fransa | %12,40 | Sözleşmede başka bir oran belirlenmediği sürece ECB oranı (%2,40) + 10 puan | En az 40 € |
| Almanya | %10,52 | Bundesbank taban oranı (%1,52) + 9 puan | En az 40 € |
| Yunanistan | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Macaristan | %14,00 | Macaristan Ulusal Bankası taban oranı (%6,00) + 8 puan | Forint cinsinden en az 40 € karşılığı |
| İrlanda | %10,40 | ECB oranı (%2,40) + 8 puan | Fatura tutarına göre 40 €, 70 € veya 100 € |
| İtalya | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Letonya | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Lüksemburg | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Malta | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Hollanda | %10,40 | ECB oranı (%2,40) + 8 puan; yıllık bileşik faiz uygulanır | Yasal kademe: ilk 2.500 €’nun %15’i, bu oran %0,5’e düşer; 40 € ile 6.775 € arasında |
| Polonya | %13,75 | Polonya Ulusal Bankasının referans oranı (%3,75) + 10 puan | Tutara göre zloti cinsinden 40 €, 70 € veya 100 € |
| Portekiz | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| Romanya | %14,50 | Romanya Ulusal Bankasının politika faizi (%6,50) + 8 puan | Lei cinsinden en az 40 € karşılığı |
| Slovakya | %10,40 | ECB oranı (%2,40) + 8 puan (varsayılan yöntem) | En az 40 € |
| Slovenya | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| İspanya | %10,40 | ECB oranı (%2,40) + 8 puan | En az 40 € |
| İsveç | %10,00 | Riksbank referans oranı (%2,00) + 8 puan | 450 SEK |
Hesaplayıcıda henüz yer almayan tek AB ülkesi Litvanya’dır. Kontrol ettiğimiz sırada resmî sicilde yasasına erişemedik ve doğrulamadığımız bir oranı yayımlamıyoruz; Direktif uyarınca oran en az ECB oranı + 8 puan olmalıdır. Avusturya’da müşteri gecikmenin kendi hatasından kaynaklanmadığını kanıtlarsa oran %4’tür. Slovakya’da alacaklı, gecikmenin başladığı ilk günkü ECB oranına 9 puan eklenmesini de seçebilir; bu oran gecikme boyunca sabit kalır.
Avrupa’nın geri kalanı
| Ülke | Yıllık faiz oranı | Nasıl belirleniyor? | Geciken fatura başına sabit tazminat |
|---|---|---|---|
| Arnavutluk | %10,50 | Arnavutluk Bankası taban oranı (%2,50) + 8 puan | En az 5.000 ALL |
| Bosna-Hersek | Sözleşme | Sözleşmenizdeki oran; ülkenin her bir bölümü kendi temerrüt faizini belirler (Federasyon’da yıllık %10) | Yok |
| İzlanda | %16,75 (Eylül-Kasım) | İzlanda Merkez Bankası taban oranı (%8,75) + 8 puan; her ay belirlenir ve yıllık bileşik faiz uygulanır | En az 6.700 ISK |
| Kosova | %8,00 | Yasayla belirlenmiş yıllık %8 | Yok |
| Lihtenştayn | %8,25 | İsviçre Merkez Bankasının özel oranı (%0,25) + 8 puan | En az 60 CHF |
| Moldova | %16,00 | Moldova Ulusal Bankası taban oranı (%7,00) + 9 puan | Lei cinsinden 40 € karşılığı |
| Karadağ | %10,40 | ECB oranı (%2,40) + 8 puan | Doğrulanmadı |
| Norveç | %12,25 | Norges Bank politika faizi (%4,25) + 8 puan | 430 NOK |
| Sırbistan | %13,75 | Dinari cinsinden borçlarda Sırbistan Ulusal Bankasının temel politika faizi (%5,75) + 8 puan | En az 20.000 RSD |
| İsviçre | %5,00 | Yasayla belirlenmiş yıllık %5 | Yok; yalnızca kanıtlanmış masraflar |
| Türkiye | %43,00 (2026’nın tamamında) | Merkez Bankası tarafından her ocak ayında belirlenir | En az 2.020 TRY |
| Ukrayna | %32,00 (18 Eylül’den beri) | Ukrayna Ulusal Bankasının iskonto faizinin (%16,00) iki katı; buna yıllık %3 ve enflasyon farkı eklenir | Yok |
| Birleşik Krallık | %11,75 | Faiz işlemeye başladığında belirlenir ve gecikme boyunca sabit kalır; 30 Haziran’daki İngiltere Merkez Bankası taban oranı (%3,75) + 8 puan | Tutara göre 40 £, 70 £ veya 100 £ |
İzlanda’nın faiz oranı her ay değişir; tabloda gösterilen oran Eylül-Kasım 2026 arasında geçerlidir. Ukrayna’da %32 oranı 18 Eylül 2026’dan beri uygulanıyor; Medeni Kanun buna ek olarak yıllık %3 faiz ve enflasyon kaynaklı kaybın karşılanmasını öngörüyor. Sırbistan’ın oranı dinar cinsinden borçlar için geçerlidir ve merkez bankasının her kararıyla değişir. Türkiye’de faiz oranı ve asgari tazminat her yıl için ocak ayında ilan edilir.
Amerika kıtası
| Ülke | Yıllık faiz oranı | Nasıl belirleniyor? | Geciken fatura başına sabit tazminat |
|---|---|---|---|
| Brezilya | Sözleşme | Sözleşmenizdeki oran; sözleşmede oran yoksa enflasyon (IPCA) + aylık yayımlanan yasal oran | Yok |
| Kanada | Sözleşme | Sözleşmenizdeki oran; Quebec’te resmî ihtardan sonra yıllık %5 | Yok |
| Meksika | %6,00 | Yasayla belirlenmiş yıllık %6 | Yok |
| Amerika Birleşik Devletleri | Sözleşme | Sözleşmenizdeki oran; sözleşmede oran yoksa eyalet yasası belirler (Teksas %6, Kaliforniya %10, New York %9) | Yok |
Asya ve Pasifik
| Ülke | Yıllık faiz oranı | Nasıl belirleniyor? | Geciken fatura başına sabit tazminat |
|---|---|---|---|
| Avustralya | Sözleşme | Sözleşmenizdeki oran; mahkemeler, örneğin nakit faiz oranı + %4 gibi bir faiz uygulayabilir | Yok |
| Çin | Sözleşme | Sözleşmenizdeki oran; mahkemeler zararı bir yıllık Kredi Prime Oranı üzerinden hesaplar | Yok |
| Hindistan | %17,25 (7 Ekim’den beri) | Kayıtlı mikro ve küçük tedarikçiler için RBI Banka Faizinin (%5,75) üç katı; aylık bileşik faiz uygulanır | Yok |
| Endonezya | Sözleşme | Sözleşmenizdeki oran; yasal faiz yalnızca mahkemede dava açıldıktan sonra uygulanır | Yok |
| Japonya | %3,00 | Mart 2029’a kadar yıllık %3; faiz işlemeye başladığında belirlenir ve gecikme boyunca sabit kalır | Yok |
| Yeni Zelanda | Sözleşme | Sözleşmenizdeki oran; dava açmanız hâlinde mahkemeler faiz vermek zorundadır | Yok |
| Pakistan | Sözleşme | Sözleşmenizdeki oran; mahkemelerin uygulayacağı oran belirsizdir | Yok |
MSMED Yasası kapsamındaki Hindistan faiz oranı yalnızca yasa uyarınca kayıtlı mikro veya küçük işletme tedarikçileri için geçerlidir; Banka Faizinin değiştiği 7 Ekim 2026’da oran %17,25’e yükselmiştir. Japonya, yasal faiz oranını üç yılda bir gözden geçirir ve Nisan 2026-Mart 2029 dönemi için oranı %3 olarak belirlemiştir.
Orta Doğu ve Afrika
| Ülke | Yıllık faiz oranı | Nasıl belirleniyor? | Geciken fatura başına sabit tazminat |
|---|---|---|---|
| Mısır | %5,00 | Ticari borçlarda yasayla belirlenmiş yıllık %5 | Yok |
| Suudi Arabistan | Yok | Faiz uygulanmaz; yalnızca kanıtlanmış zarara karşılık tazminat talep edilebilir | Yok |
| Birleşik Arap Emirlikleri | Sözleşme | Sözleşmenizdeki oran; mahkemeler en fazla %9 olan piyasa faizini uygular | Yok |
2026'nın ilk yarısından bu yana neler değişti?
- Euro bölgesinin büyük bölümünde: 0.25 puan artış. ECB faizi 1 Ocak'ta %2.15 iken 1 Temmuz'da %2.40'a çıktı. Böylece ortak faiz %10.15'ten %10.40'a, Fransa'da %12.15'ten %12.40'a ve Almanya'da %10.27'den %10.52'ye yükseldi [6][7][8].
- Değişmedi: Birleşik Krallık'ta oran %11.75 olarak kaldı; İngiltere Merkez Bankası'nın taban faizi hem 31 Aralık'ta hem de 30 Haziran'da %3.75'ti [9]. Belçika ve Finlandiya'da oran %10.50; çünkü her iki ülke de referans faizini bir üst yarım puana yuvarlıyor. Avusturya'da %10.73, İsveç'te %10.00, Romanya'da %14.50.
- Yükseldi: Çekya'da %11.50'den %11.75'e, Danimarka'da %9.75'ten %10.00'a, Norveç'te %12.00'den %12.25'e, Moldova'da %14.00'ten %16.00'ya; ayrıca altı ay içinde İzlanda, Ukrayna ve Hindistan'da.
- Düştü: Polonya'da %14.00'ten %13.75'e, Macaristan'da %14.50'den %14.00'e ve Lihtenştayn'da %8.50'den %8.25'e. Türkiye'nin 2026 için %43 olan oranı, 2025'teki %53.25'ten düştü.
Ödenmemiş bir fatura, beş ülke
31 Ağustos 2026'da vadesi gelen ve 30 Ekim 2026'da, yani 60 gün gecikmeyle ödenen aynı 5.000 € tutarındaki fatura (Birleşik Krallık'ta 5.000 £):
| Sözleşmeye uygulanan hukuk | Oran | Faiz | Tazminat | Toplam alacak |
|---|---|---|---|---|
| Almanya | 10.52% | €86.47 | €40.00 | €126.47 |
| İrlanda | 10.40% | €85.48 | €70.00 | €155.48 |
| Birleşik Krallık | 11.75% | £96.58 | £70.00 | £166.58 |
| Fransa | 12.40% | €101.92 | €40.00 | €141.92 |
| Hollanda | 10.40% | €85.48 | €625.00 | €710.48 |
Faiz, tutar × oran × 60 gün ÷ 365 formülüyle hesaplanır. Faiz ülkeden ülkeye çok az değişirken, alacak tutarını değiştiren unsur tazminattır. Hollanda öne çıkar; çünkü tahsilat masrafları sabit bir tutar yerine yasal bir yüzde ölçeğine göre hesaplanır (işletmeler arasındaki sözleşmelerde farklı tutarlar belirlenebilir). Hesaplayıcıda her ülke adına tıklayarak bu örneği açabilirsiniz.
Alacak talep mektubu göndermek zorunda kalmamayı mı tercih edersiniz? GoCons, her faturayı ilgili sözleşmeyle birlikte tutar, vadesi gelmeden önce müşterinize hatırlatma gönderir ve gecikmenin başladığı günü ikinize de gösterir. Ücretsiz başlayın, kart gerekmez.
Kendi faturalarınız için hesaplama
Gecikme faizi hesaplayıcısında sözleşmeye hangi ülkenin hukukunun uygulandığını seçin; ardından her gecikmiş faturanın tutarını, vade tarihini ve ödeme tarihini girin (fatura hâlâ ödenmediyse bu alanı boş bırakın; faiz bugüne kadar hesaplanır). Hesaplayıcı, ilgili ülkenin kuralını uygular: AB'nin büyük bölümünde, her altı aylık dönemde o döneme ait günler için geçerli olan oranı; Birleşik Krallık, Çekya ve Japonya'da ise faizin işlemeye başladığı tarihte belirlenen oranı kullanır. Tazminatı da ekler ve yazdırabileceğiniz veya kopyalayabileceğiniz, ilgili mevzuata atıfta bulunan bir alacak talep mektubu hazırlar. Yasal oran belirlenmemiş ülkelerde sözleşmenizdeki oranı girmenizi ister.
Yazdığınız hiçbir bilgi tarayıcınızdan çıkmaz. “Bu sonucun bağlantısını kopyala” seçeneği, yalnızca tutarları ve tarihleri içeren bir bağlantı oluşturur; adlar veya fatura numaraları bağlantıya dahil edilmez. Böylece hesaplamayı bir çalışma arkadaşınıza gönderebilir veya dosyanızda saklayabilirsiniz.
GoCons'un yeri
Hesaplayıcı, vadesi geçen bir faturadan ne kadar alacağınız olduğunu gösterir. GoCons ise bundan önceki haftalar için tasarlanmıştır. Her faturayı sözleşmenin faturalandırma planındaki ilgili döneme eklersiniz; müşterinizin kullanıcılarına fatura düzenlendiğinde bir bildirim, vadesinden üç gün önce de bir bildirim daha gönderilir. Vade tarihini izleyen gün, satır ikiniz için de “Gecikmiş” durumuna geçer. GoCons fatura düzenlemez veya ödeme tahsil etmez: kendi faturalandırma yazılımınızla düzenlediğiniz faturaları, müşterilerin ücretsiz olarak oturum açabildiği bir müşteri portalında takip eder.
Sıkça sorulan sorular
Neden birçok ülkede oran tamamen aynı?
Çünkü AB Direktifi oranı, referans faize en az 8 puan eklenerek belirliyor ve euro kullanan 20 ülke aynı referans faizi, yani ECB'nin faizini paylaşıyor. Bu ülkelerin çoğu asgari oranı uyguluyor; bu nedenle euro bölgesinin büyük bölümünde Temmuz-Aralık 2026 arasında oran %10.40. Fransa (ECB faizi artı 10), Almanya (kendi taban faizi artı 9) ve Avusturya (artı 9.2) daha yüksek oranları tercih etti.
Fatura hâlâ ödenmemişken faiz oranı değişir mi?
AB'nin büyük bölümünde evet: her altı aylık dönemdeki günler, o dönemin oranı üzerinden hesaplanır. Birleşik Krallık, Çekya ve Japonya'da ise faiz işlemeye başladığında yürürlükte olan oran, borç ödenene kadar geçerlidir. Hesaplayıcı, seçtiğiniz ülkenin kuralını uygular ve kullandığı oranları gösterir.
Faiz, KDV dahil tutar üzerinden mi hesaplanır?
AB'de evet. Avrupa Birliği Adalet Divanı 2022'de, ödenmesi gereken tutara faturada gösterilen KDV'nin dahil olduğuna ve faturayla belgelendirilen her ticari işlem için 40 € ödenmesi gerektiğine hükmetti [10].
Sözleşmem farklı bir oran belirleyebilir mi?
Genellikle evet. AB'de gecikme faizi hakkını ortadan kaldıran bir madde açıkça haksız sayılır; tazminat hakkını ortadan kaldıran bir maddenin de haksız olduğu varsayılır [5]. Fransa'da sözleşmede belirlenen oran, yasal faiz oranının üç katından düşük olamaz [7]. Birleşik Krallık'ta sözleşmede kararlaştırılan oran, yasal faizin yerini alır [11].
Ocak 2027 oranları ne zaman açıklanacak?
Merkez bankaları ve hükümetler oranları her altı aylık dönemin ilk günlerinde yayımlar. Hesaplayıcı, her oranı resmi kaynağında yayımlanır yayımlanmaz kullanır. O zamana kadar eski bir oranla hesaplama yapmak yerine oranın henüz açıklanmadığını belirtir. Bu sayfa her değişiklikten sonra güncellenir.
Kaynaklar
- Your Europe, “İşletmeler arası geç ödemeler: faiz, cezalar ve tazminat”, https://europa.eu/youreurope/business/finance-and-tax/making-receiving-payments/late-payment/index_en.htm (Ekim 2026'da erişildi).
- Gazzetta Ufficiale, “Temerrüt faizi oranı, 1 Temmuz – 31 Aralık 2026” (16 Temmuz 2026), https://www.gazzettaufficiale.it/atto/serie_generale/caricaDettaglioAtto/originario?atto.dataPubblicazioneGazzetta=2026-07-16&atto.codiceRedazionale=26A03514 (Ekim 2026'da erişildi).
- Rijksoverheid, “Yasal faiz oranı nedir?”, https://www.rijksoverheid.nl/documenten/vraag-en-antwoord/schulden/hoogte-wettelijke-rente (Ekim 2026'da erişildi).
- Sözleşmeden doğan yükümlülüklere uygulanacak hukuk hakkındaki (Roma I) 593/2008 sayılı Tüzük, Madde 4(1)(b), https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32008R0593 (Ekim 2026'da erişildi).
- Ticari işlemlerde geç ödemeyle mücadele hakkındaki 2011/7/AB sayılı Direktif, 2, 3, 6 ve 7. maddeler, https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32011L0007 (Ekim 2026'da erişildi).
- Avrupa Merkez Bankası, “ECB'nin temel faiz oranları”, https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html (Ekim 2026'da erişildi).
- Service-public.fr, “İşletmeler arası ödeme süreleri ve gecikme cezaları”, https://entreprendre.service-public.gouv.fr/vosdroits/F23211 (Ekim 2026'da erişildi).
- Deutsche Bundesbank, “Taban faiz oranı”, https://www.bundesbank.de/de/bundesbank/organisation/agb-und-regelungen/basiszinssatz-607820 (Ekim 2026'da erişildi).
- İngiltere Merkez Bankası, “Bank Rate geçmişi”, https://www.bankofengland.co.uk/boeapps/database/Bank-Rate.asp (Ekim 2026'da erişildi).
- Avrupa Birliği Adalet Divanı, 20 Ekim 2022 tarihli BFF Finance Iberia kararı, C-585/20, https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:62020CJ0585 (Ekim 2026'da erişildi).
- GOV.UK, “Ticari ödemelerde gecikme: faiz ve borç tahsilatı”, https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt (Ekim 2026'da erişildi).
Diğer tüm ülkelerin resmi kaynakları, hesaplayıcıda her ülkeye ait açıklamanın altında listelenmiştir. Bu içerik genel bilgilendirme amaçlıdır, hukuki tavsiye değildir.
© 2026 Mourinho Solutions. Tüm hakları saklıdır.