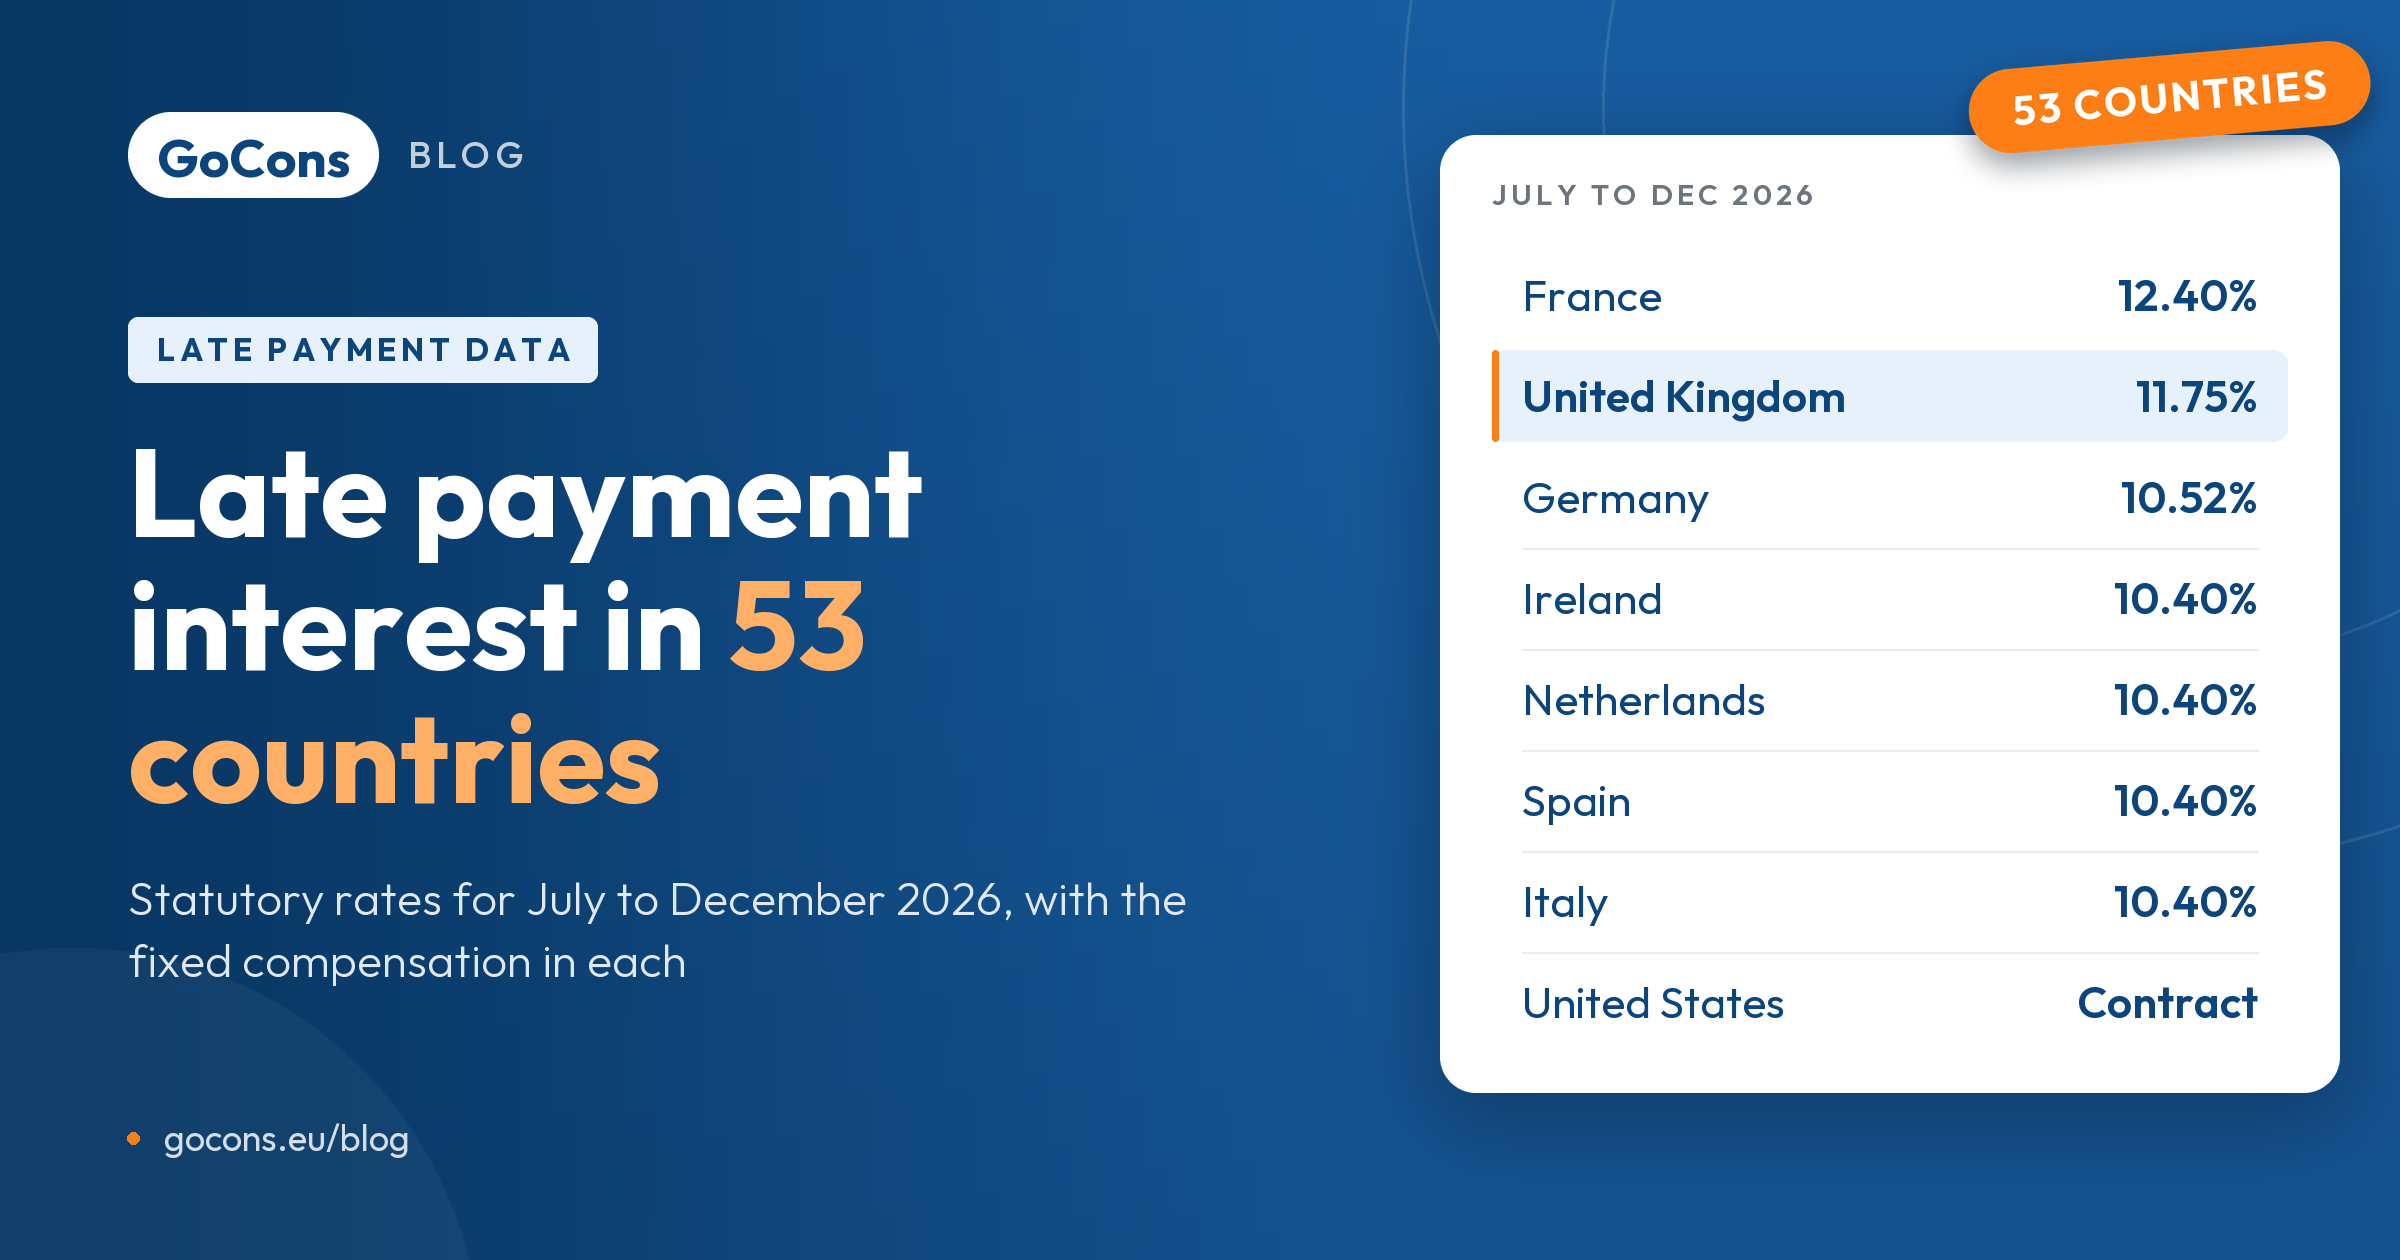
取引先企業が請求書の支払いを遅らせた場合、多くの国では、利息に加えて、遅延した請求書ごとに定額を加算することが法律で認められています。利率は国によって異なり、欧州の大半では年に2回変更されます。このページでは、GoConsの支払遅延利息計算ツールに掲載されている53か国について、2026年7月1日から12月31日までの法定利率、各国の利率の決まり方、加算される補償金を紹介します。
数値はすべて、2026年10月24日から26日にかけて、法律そのもの、基準金利を公表する中央銀行、または利率を公表する政府通知などの公的情報源で確認しました。予想以上に確認が重要でした。欧州委員会の「Your Europe」の一覧は出発点として有用ですが、10月下旬の時点でも、イタリアとオランダの利率が上半期の10.15%のままでした。両国の利率は7月1日から10.40%です[1][2][3]。計算ツールもこのページと同じ一覧を使っているため、以下の国名をクリックすると、その国の法律が選択された状態で計算ツールが開きます。
請求書に適用される国の利率
適用されるのは、契約を規律する法律の利率であり、必ずしもクライアントの所在国の利率とは限りません。ほとんどの契約では、適用法が定められています。契約で定めていない場合、EU域内の当事者間のサービス契約には、サービス提供者が通常居住する国の法律が適用されます[4]。コンサルタントであれば、通常は本人が居住する国の法律です。したがって、適用法について定めのない契約に基づき、ポルトガルのコンサルティング会社がドイツのクライアントに請求書を発行した場合、請求できるのはドイツではなく、ポルトガルの支払遅延利息です。
表の見方
- 年利は、表に複利と記載されていない限り、未払い額に対する単利です。基準金利に基づいて算定する場合、2026年7月から12月に適用される基準金利を括弧内に記載しています。
- 契約によるは、企業間取引に適用される法定利率を国が定めていないことを意味します。契約で定めた利率を請求し、定めがない場合は、利息の適用が裁判所の判断によります。
- 定額補償金は、利息に加えて、遅延した請求書ごとに現地通貨で支払われる金額です。「最低額」とある場合、回収業者の手数料など、妥当な回収費用を上乗せして請求することもできます。EUでは、督促なしで請求できる最低額が40ユーロです[5]。
欧州連合
EU支払遅延指令は最低基準を定めています。基準金利に少なくとも8ポイントを加えた利率で、年の前半は1月1日、後半は7月1日時点で有効な利率が適用されます[5]。ユーロ圏の基準金利は欧州中央銀行の主要リファイナンス金利で、2026年7月1日時点では2.40%でした[6]。独自通貨を使う国では、それぞれの中央銀行の金利が使われます。
| 国 | 年利 | 算定方法 | 遅延した請求書1件あたりの定額補償金 |
|---|---|---|---|
| オーストリア | 10.73% | OeNB基準金利(1.53%)+9.2ポイント | 40ユーロ、最低額 |
| ベルギー | 10.50% | ECB金利(2.40%)+8ポイント。0.5ポイント刻みで切り上げ | 40ユーロ、最低額 |
| ブルガリア | 10.40% | ECB金利(2.40%)+8ポイント。2026年1月のユーロ導入以降 | 40ユーロ、最低額 |
| クロアチア | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| キプロス | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| チェコ | 11.75% | チェコ国立銀行のレポ金利(3.75%)+8ポイント。利息が発生した時点の利率が遅延期間全体に適用 | 1,200チェコ・コルナ、最低額 |
| デンマーク | 10.00% | デンマーク国立銀行の貸出金利(2.00%)+8ポイント | 310デンマーク・クローネ |
| エストニア | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| フィンランド | 10.50% | フィンランド銀行の基準金利(2.50%)+8ポイント | 40ユーロ |
| フランス | 12.40% | ECB金利(2.40%)+10ポイント。ただし、契約で別の利率を定めている場合を除く | 40ユーロ、最低額 |
| ドイツ | 10.52% | ドイツ連邦銀行の基準金利(1.52%)+9ポイント | 40ユーロ、最低額 |
| ギリシャ | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| ハンガリー | 14.00% | ハンガリー国立銀行の基準金利(6.00%)+8ポイント | 40ユーロ相当のフォリント、最低額 |
| アイルランド | 10.40% | ECB金利(2.40%)+8ポイント | 請求額に応じて40、70、または100ユーロ |
| イタリア | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| ラトビア | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| ルクセンブルク | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| マルタ | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| オランダ | 10.40% | ECB金利(2.40%)+8ポイント、年複利 | 法定基準:最初の2,500ユーロの15%から0.5%まで逓減。40~6,775ユーロ |
| ポーランド | 13.75% | ポーランド国立銀行の基準金利(3.75%)+10ポイント | 金額に応じて40、70、または100ユーロ相当のズウォティ |
| ポルトガル | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| ルーマニア | 14.50% | ルーマニア国立銀行の政策金利(6.50%)+8ポイント | 40ユーロ相当のレイ、最低額 |
| スロバキア | 10.40% | ECB金利(2.40%)+8ポイント(標準方式) | 40ユーロ、最低額 |
| スロベニア | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| スペイン | 10.40% | ECB金利(2.40%)+8ポイント | 40ユーロ、最低額 |
| スウェーデン | 10.00% | リクスバンクの基準金利(2.00%)+8ポイント | 450スウェーデン・クローナ |
EUでまだ計算ツールに掲載されていない国はリトアニアのみです。確認時に公的な法令データベースで法律を確認できなかったため、検証できていない利率は掲載していません。指令に基づく利率は、少なくともECB金利+8ポイントです。オーストリアでは、クライアントが遅延に責任がないことを証明した場合、利率は4%です。スロバキアでは、債権者は遅延初日のECB金利+9ポイントを選択でき、その利率が遅延期間全体に適用されます。
その他の欧州諸国
| 国 | 年利 | 算定方法 | 遅延した請求書1件あたりの定額補償金 |
|---|---|---|---|
| アルバニア | 10.50% | アルバニア銀行の基準金利(2.50%)+8ポイント | 5,000アルバニア・レク、最低額 |
| ボスニア・ヘルツェゴビナ | 契約による | 契約で定めた利率。国内の各地域が独自の法定利率を定める(スルプスカ共和国では年10%) | なし |
| アイスランド | 16.75%(9月~11月) | アイスランド中央銀行の基準金利(8.75%)+8ポイント。毎月改定、年複利 | 6,700アイスランド・クローナ、最低額 |
| コソボ | 8.00% | 法律で定める年8% | なし |
| リヒテンシュタイン | 8.25% | スイス国立銀行の特別金利(0.25%)+8ポイント | 60スイス・フラン、最低額 |
| モルドバ | 16.00% | モルドバ国立銀行の基準金利(7.00%)+9ポイント | 40ユーロ相当のレイ |
| モンテネグロ | 10.40% | ECB金利(2.40%)+8ポイント | 未確認 |
| ノルウェー | 12.25% | ノルウェー銀行の政策金利(4.25%)+8ポイント | 430ノルウェー・クローネ |
| セルビア | 13.75% | セルビア国立銀行の主要政策金利(5.75%)+8ポイント。ディナール建て債務に適用 | 20,000セルビア・ディナール、最低額 |
| スイス | 5.00% | 法律で定める年5% | なし。立証された費用のみ |
| トルコ | 43.00%(2026年通年) | 毎年1月に中央銀行が設定 | 2,020トルコ・リラ、最低額 |
| ウクライナ | 32.00%(9月18日以降) | ウクライナ国立銀行の割引率(16.00%)の2倍に、年3%とインフレ分を加算 | なし |
| 英国 | 11.75% | 6月30日時点のイングランド銀行の基準金利(3.75%)+8ポイント。利息が発生した時点の利率が遅延期間全体に適用 | 金額に応じて40、70、または100ポンド |
アイスランドの利率は毎月変わり、表に記載した利率は2026年9月から11月まで適用されます。ウクライナでは、2026年9月18日以降、32%が適用されます。民法により、これに加えて年3%の利息とインフレによる損失分が加算されます。セルビアの利率はディナール建て債務に適用され、中央銀行が決定するたびに変更されます。トルコでは、利率と最低補償額が毎年1月に、その年の分として発表されます。
南北アメリカ
| 国 | 年利 | 算定方法 | 遅延した請求書1件あたりの定額補償金 |
|---|---|---|---|
| ブラジル | 契約による | 契約で定めた利率。定めがない場合は、インフレ率(IPCA)に毎月公表される法定利率を加算 | なし |
| カナダ | 契約による | 契約で定めた利率。ケベック州では、正式な請求後に年5% | なし |
| メキシコ | 6.00% | 法律で定める年6% | なし |
| 米国 | 契約による | 契約で定めた利率。定めがない場合は州法に従う(テキサス州6%、カリフォルニア州10%、ニューヨーク州9%) | なし |
アジア太平洋
| 国 | 年利 | 算定方法 | 遅延した請求書1件あたりの定額補償金 |
|---|---|---|---|
| オーストラリア | 契約による | 契約で定めた利率。裁判所が利息を加算する場合があり、例としてキャッシュレート+4% | なし |
| 中国 | 契約による | 契約で定めた利率。裁判所は1年物ローンプライムレートを基準に損失を算定 | なし |
| インド | 17.25%(10月7日以降) | 登録済みの零細・小規模事業者である供給業者には、インド準備銀行の銀行金利(5.75%)の3倍を適用し、月複利で計算 | なし |
| インドネシア | 契約による | 契約で定めた利率。法定利息は裁判所に請求した場合に限り発生 | なし |
| 日本 | 3.00% | 2029年3月まで年3%。利息が発生した時点の利率が遅延期間全体に適用 | なし |
| ニュージーランド | 契約による | 契約で定めた利率。訴訟を起こした場合、裁判所は利息を認めなければならない | なし |
| パキスタン | 契約による | 契約で定めた利率。裁判所がどの利率を適用するかは不確か | なし |
インドのMSMED法に基づく利率は、同法に基づき登録された零細企業または小規模企業である供給業者に限り適用されます。銀行金利の変更に伴い、2026年10月7日に17.25%に変更されました。日本では法定利率が3年ごとに見直され、2026年4月から2029年3月まで3%に定められています。
中東・アフリカ
| 国 | 年利 | 算定方法 | 遅延した請求書1件あたりの定額補償金 |
|---|---|---|---|
| エジプト | 5.00% | 商取引債務に対する法律で定められた年5% | なし |
| サウジアラビア | なし | 利息は発生せず、立証された損害に対する補償のみ | なし |
| アラブ首長国連邦 | 契約による | 契約で定めた利率。裁判所が適用する市場金利は最大9% | なし |
2026年前半からの変更点
- ユーロ圏の大半:0.25ポイント上昇。 ECB金利は1月1日の2.15%から7月1日には2.40%となり、共通金利は10.15%から10.40%に、フランスは12.15%から12.40%に、ドイツは10.27%から10.52%になりました [6][7][8]。
- 変化なし:英国は11.75%で、イングランド銀行の政策金利は12月31日と6月30日のどちらも3.75%でした [9]。ベルギーとフィンランドは10.50%で、いずれも基準金利を次の0.5ポイント単位に切り上げます。オーストリアは10.73%、スウェーデンは10.00%、ルーマニアは14.50%です。
- 上昇:チェコは11.50%から11.75%に、デンマークは9.75%から10.00%に、ノルウェーは12.00%から12.25%に、モルドバは14.00%から16.00%に上昇し、アイスランド、ウクライナ、インドも半年間で上昇しました。
- 低下:ポーランドは14.00%から13.75%に、ハンガリーは14.50%から14.00%に、リヒテンシュタインは8.50%から8.25%に低下しました。トルコの2026年の43%は、2025年の53.25%からの低下です。
1件の支払遅延請求書、5か国での比較
同じ請求書(€5,000、英国では£5,000)を2026年8月31日が支払期限、2026年10月30日に支払いとした場合、支払遅延は60日です。
| 契約準拠法 | 金利 | 利息 | 補償額 | 請求総額 |
|---|---|---|---|---|
| ドイツ | 10.52% | €86.47 | €40.00 | €126.47 |
| アイルランド | 10.40% | €85.48 | €70.00 | €155.48 |
| 英国 | 11.75% | £96.58 | £70.00 | £166.58 |
| フランス | 12.40% | €101.92 | €40.00 | €141.92 |
| オランダ | 10.40% | €85.48 | €625.00 | €710.48 |
利息は、金額 × 金利 × 60日 ÷ 365で計算します。国によって利息額にはほとんど差がありません。請求額を左右するのは補償額です。オランダでは、回収費用が一律の金額ではなく、法定の割合基準に基づく点が特徴です(企業間取引では、契約で別の金額を定めることができます)。各国名をクリックすると、計算ツールでその例が開きます。
請求書を送る事態になる前に対応しませんか? GoConsでは、各請求書を契約に紐づけ、支払期限前にクライアントへ通知し、支払期限を過ぎた日も双方が確認できます。無料で利用を開始でき、カード登録も不要です。
自社の請求書で計算する
支払遅延利息計算ツールで契約の準拠法となる国を選び、支払遅延が発生した請求書ごとに金額、支払期限、支払日を入力します(未払いの場合は支払日を空欄にすると、利息は今日までの期間で計算されます)。計算ツールは選択した国のルールを適用します。EUの大半では各半期の該当日数にその半期の金利を適用し、英国、チェコ、日本では利息が発生した時点で定められていた金利を適用します。補償額も加算し、法律の根拠を記載した請求書を作成します。印刷またはコピーして利用できます。法定金利がない国では、契約で定めた金利の入力を求めます。
入力した情報がブラウザーの外に送信されることはありません。「この結果へのリンクをコピー」を使うと、金額と日付のみを含むリンクが作成されます。氏名や請求書番号は含まれないため、計算結果を同僚に送ったり、ファイルと一緒に保管したりできます。
GoConsの活用方法
計算ツールは、支払期限を過ぎた請求書の債権額を算出します。GoConsは、それ以前の数週間を支援します。各請求書を契約の請求スケジュールにある該当期間に紐づけると、発行時と支払期限の3日前にクライアントのユーザーへ通知が届き、支払期限の翌日には双方の画面で該当項目が「期限超過」に変わります。GoConsは請求書の発行や支払いの回収を行うサービスではありません。自社の請求ソフトで発行した請求書を、クライアントが無料でログインできるクライアントポータルで管理します。
よくある質問
同じ金利の国が多いのはなぜですか?
EU指令では、基準金利に少なくとも8ポイントを加えた金利が定められています。また、EUの20か国はECBの共通基準金利を採用しています。大半の国が最低水準を適用しているため、2026年7月から12月まで、ユーロ圏の大半の金利は10.40%です。フランス(ECB金利+10ポイント)、ドイツ(同国の基準金利+9ポイント)、オーストリア(+9.2ポイント)は、より高い金利を選択しています。
請求書が未払いの間に金利が変わることはありますか?
EUの大半では、変わります。各半期の日数には、その半期の金利が適用されます。英国、チェコ、日本では、利息が発生した時点の金利が債務の支払いまで適用されます。計算ツールは選択した国のルールに従い、適用した金利を表示します。
利息はVAT込みの金額に対して計算されますか?
EUでは、はい。欧州連合司法裁判所は2022年、請求額には請求書に記載されたVATが含まれ、請求書によって証明される商取引ごとに€40が支払われると判示しました [10]。
契約で別の金利を定めることはできますか?
通常は可能です。EUでは、支払遅延利息を除外する条項は著しく不公正であり、補償を除外する条項も不公正と推定されます [5]。フランスでは、契約上の金利を法定利率の3倍未満にすることはできません [7]。英国では、契約で合意した金利が法定利息に代わって適用されます [11]。
2027年1月の金利はいつ公表されますか?
中央銀行や各国政府は、各半期の開始後数日以内に金利を公表します。計算ツールは、公式情報源が公表次第、それぞれの金利を反映します。それまでは、古い金利で計算するのではなく、金利がまだ公表されていないことを表示します。このページは変更のたびに更新されます。
参考資料
- Your Europe、「企業間取引の支払遅延:利息、違約金、補償」、https://europa.eu/youreurope/business/finance-and-tax/making-receiving-payments/late-payment/index_en.htm(2026年10月閲覧)。
- Gazzetta Ufficiale、「遅延利息の金利、2026年7月1日~12月31日」(2026年7月16日)、https://www.gazzettaufficiale.it/atto/serie_generale/caricaDettaglioAtto/originario?atto.dataPubblicazioneGazzetta=2026-07-16&atto.codiceRedazionale=26A03514(2026年10月閲覧)。
- Rijksoverheid、「法定利率はいくらですか?」、https://www.rijksoverheid.nl/documenten/vraag-en-antwoord/schulden/hoogte-wettelijke-rente(2026年10月閲覧)。
- 契約上の義務に適用される法律に関する規則(EC)第593/2008号(ローマI規則)第4条(1)(b)、https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32008R0593(2026年10月閲覧)。
- 商取引における支払遅延対策に関する指令2011/7/EU、第2条、第3条、第6条、第7条、https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32011L0007(2026年10月閲覧)。
- 欧州中央銀行、「ECBの主要政策金利」、https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html(2026年10月閲覧)。
- Service-public.fr、「事業者間の支払期限と遅延損害金」、https://entreprendre.service-public.gouv.fr/vosdroits/F23211(2026年10月閲覧)。
- ドイツ連邦銀行、「基準金利」、https://www.bundesbank.de/de/bundesbank/organisation/agb-und-regelungen/basiszinssatz-607820(2026年10月閲覧)。
- イングランド銀行、「Bank Rateの履歴」、https://www.bankofengland.co.uk/boeapps/database/Bank-Rate.asp(2026年10月閲覧)。
- 欧州連合司法裁判所、2022年10月20日判決、BFF Finance Iberia、C-585/20、https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:62020CJ0585(2026年10月閲覧)。
- GOV.UK、「商取引の支払遅延:利息の請求と債権回収」、https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt(2026年10月閲覧)。
その他の国の公式情報源は、計算ツールの各国の説明欄に記載されています。これは一般的な情報であり、法的助言ではありません。
© 2026 Mourinho Solutions. All rights reserved.