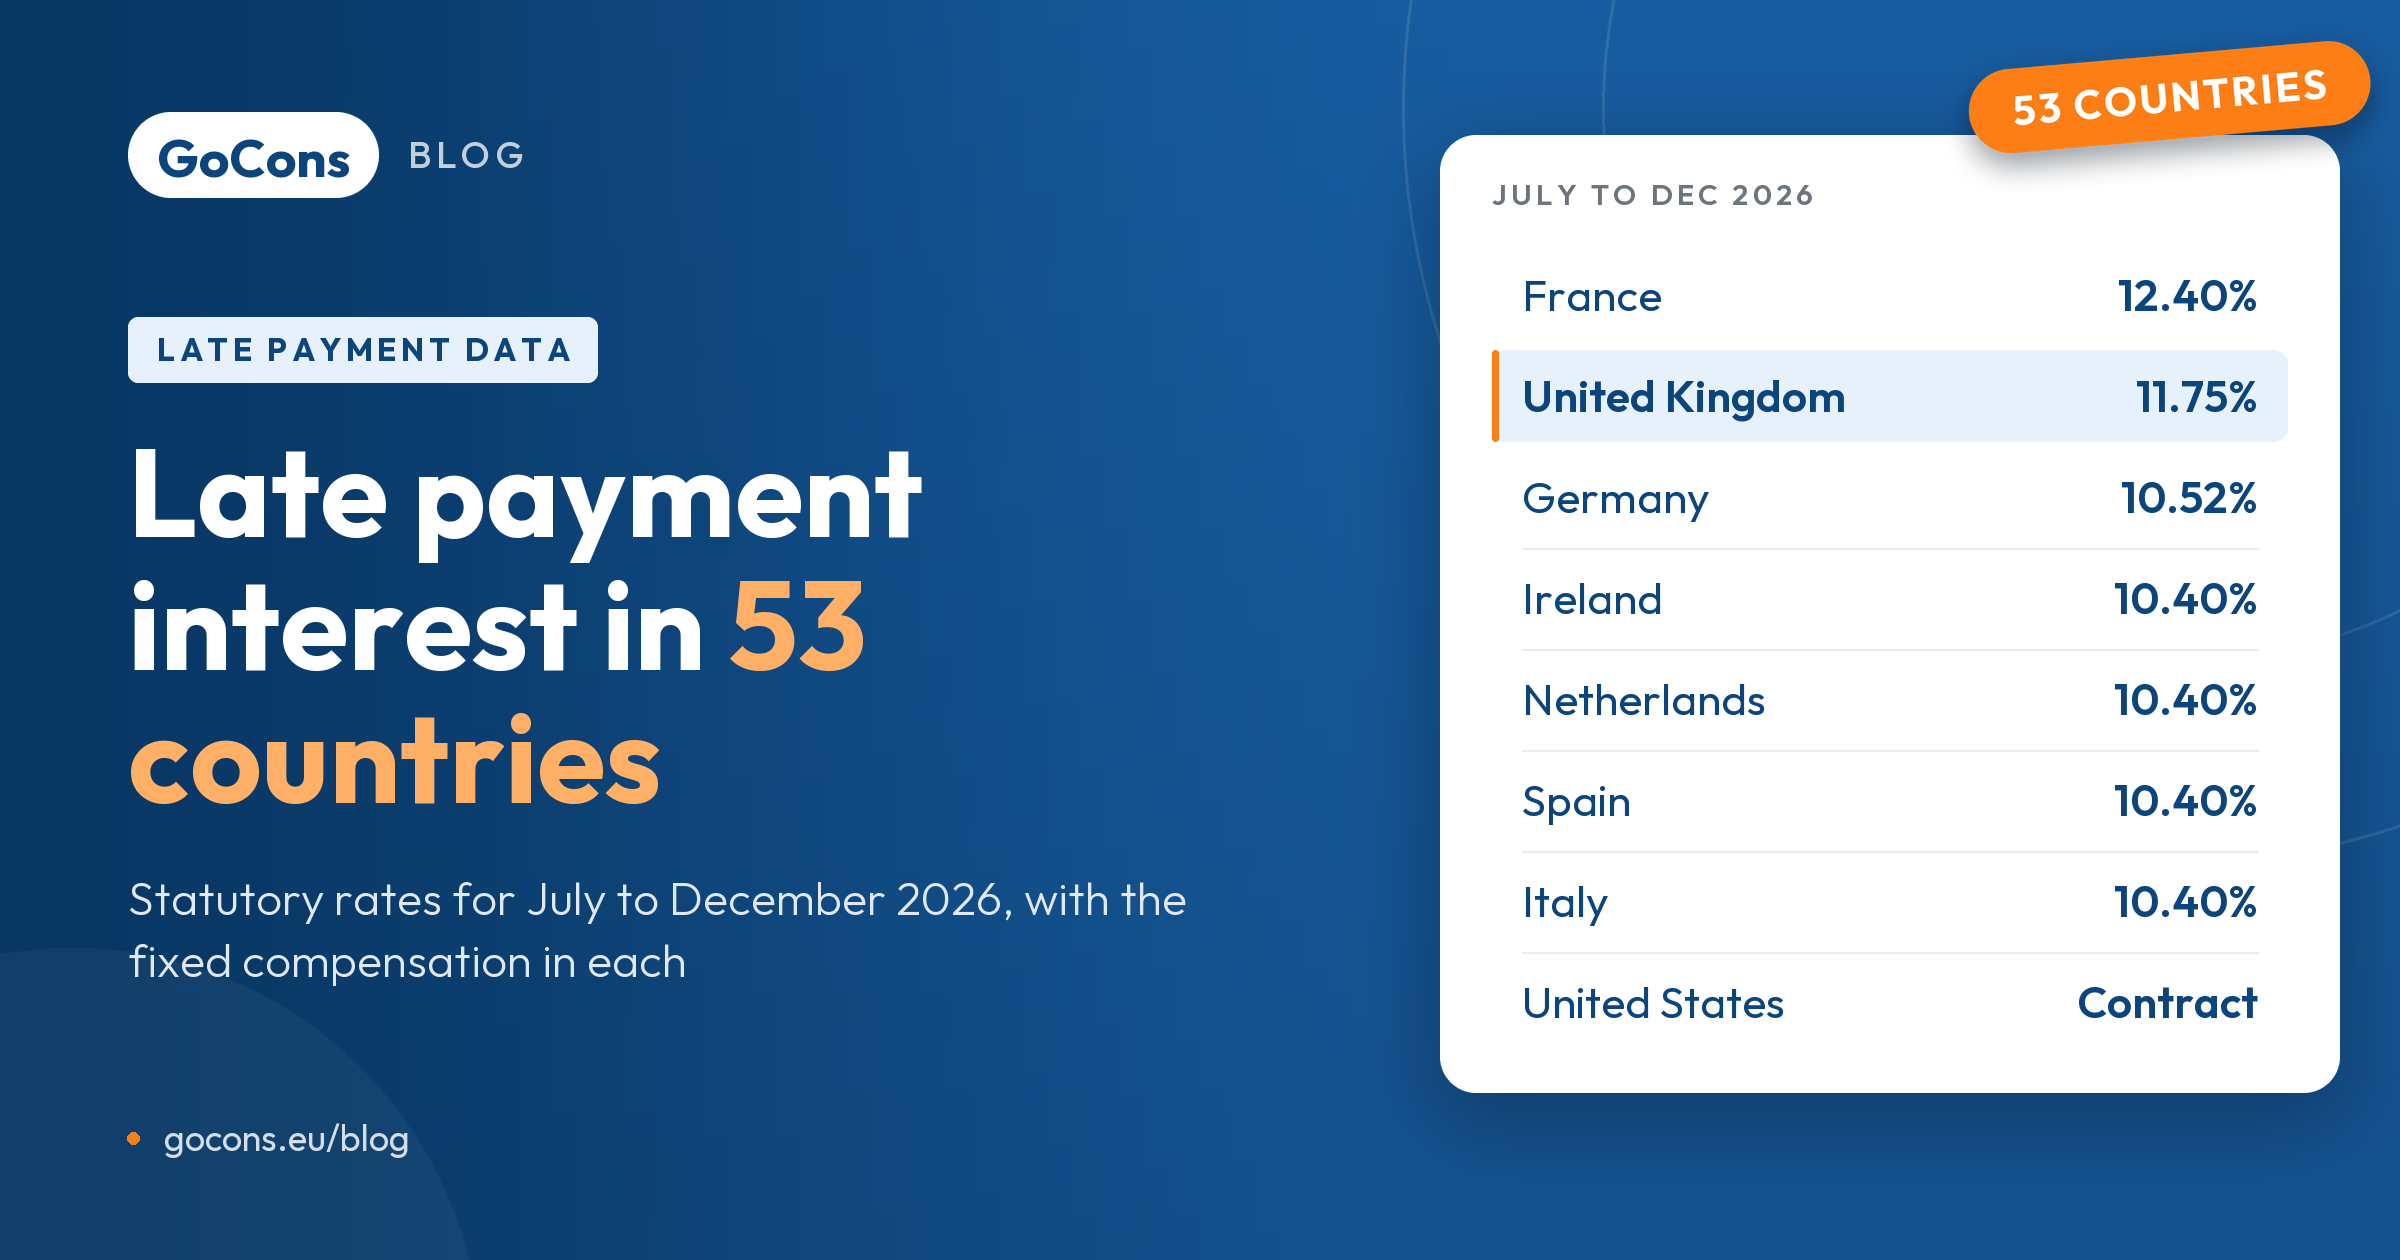
Kun yritysasiakas maksaa laskun myöhässä, useimpien maiden laki sallii lisätä laskuun viivästyskorkoa ja monissa maissa myös kiinteän korvauksen jokaisesta myöhässä maksetusta laskusta. Korko ei ole sama kaikkialla, ja suuressa osassa Eurooppaa se muuttuu kahdesti vuodessa. Tällä sivulla luetellaan lakisääteinen korko kaikissa 53 maassa, jotka sisältyvät GoConsin viivästyskorkolaskuriin, ajalta 1. heinäkuuta–31. joulukuuta 2026, kerrotaan miten korko määräytyy kussakin maassa ja mitä korvauksia siihen lisätään.
Jokainen luku tarkistettiin virallisesta lähteestä 24.–26. lokakuuta 2026: itse laista, viitekoron julkaisevalta keskuspankilta tai koron julkaisevasta viranomaistiedotteesta. Tämä osoittautui odotettua tärkeämmäksi. Euroopan komission Your Europe -taulukko on hyvä lähtökohta, mutta lokakuun lopussa siinä näkyi yhä vuoden ensimmäisen puoliskon korko 10.15 % Italiassa ja Alankomaissa, vaikka korko on ollut 10.40 % 1. heinäkuuta lähtien [1][2][3]. Laskurissa käytetään samoja taulukoita kuin tällä sivulla, joten alla olevaa maan nimeä napsauttamalla laskuri avautuu kyseisen maan lainsäädännön mukaan.
Minkä maan korkoa laskuusi sovelletaan
Sopimusta koskevan lain korkoa – se ei välttämättä ole asiakkaasi maan laki. Useimmissa sopimuksissa mainitaan sovellettava laki. Jos sopimuksessasi ei mainita sitä, EU:n sisäiseen osapuolten väliseen palvelusopimukseen sovelletaan sen maan lakia, jossa palveluntarjoajan vakituinen asuinpaikka on [4]: konsultilla yleensä hänen omaa maataan. Jos portugalilainen konsulttiyritys laskuttaa saksalaista asiakasta sopimuksen perusteella, jossa sovellettavaa lakia ei ole määritelty, yritys voisi siis vaatia Portugalin, ei Saksan, mukaista viivästyskorkoa.
Taulukoiden lukeminen
- Vuosikorko on maksamatta olevalle summalle laskettava yksinkertainen korko, ellei taulukossa mainita koron korkoa. Jos korko perustuu viitekorkoon, heinäkuusta joulukuuhun 2026 käytetty viitekorko näkyy suluissa.
- Sopimuksen mukaan tarkoittaa, ettei maa ole asettanut yritysten välisille maksuille lakisääteistä korkoa: veloitat sopimuksessa sovitun koron, ja jos siitä ei ole sovittu, koron määrä riippuu tuomioistuimesta.
- Kiinteä korvaus maksetaan jokaisesta myöhässä maksetusta laskusta koron lisäksi paikallisessa valuutassa. Ilmaus ”vähintään” tarkoittaa, että sen lisäksi voi vaatia kohtuullisia perintäkuluja, kuten perintätoimiston palkkion. EU:ssa vähimmäiskorvaus on 40 €, ja se erääntyy ilman maksumuistutusta [5].
Euroopan unioni
EU:n maksuviivästysdirektiivi määrittää vähimmäistason: viitekorko lisättynä vähintään 8 prosenttiyksiköllä. Vuoden ensimmäisellä puoliskolla sovelletaan 1. tammikuuta voimassa olevaa korkoa ja toisella puoliskolla 1. heinäkuuta voimassa olevaa korkoa [5]. Euroalueella viitekorkona käytetään Euroopan keskuspankin perusrahoitusoperaatioiden korkoa, joka oli 2.40 % 1. heinäkuuta 2026 [6]. Oman valuutan maissa käytetään maan keskuspankin korkoa.
| Maa | Vuosikorko | Määräytymisperuste | Kiinteä korvaus myöhässä maksetusta laskusta |
|---|---|---|---|
| Itävalta | 10.73% | OeNB:n peruskorko (1.53%) + 9.2 prosenttiyksikköä | Vähintään 40 € |
| Belgia | 10.50% | EKP:n korko (2.40%) + 8 prosenttiyksikköä, pyöristettynä ylöspäin seuraavaan puoleen prosenttiyksikköön | Vähintään 40 € |
| Bulgaria | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä; euro käytössä tammikuusta 2026 lähtien | Vähintään 40 € |
| Kroatia | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Kypros | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Tšekki | 11.75% | Tšekin keskuspankin repokorko (3.75%) + 8 prosenttiyksikköä; korko lukitaan koko viivästysajaksi koron alkaessa | Vähintään 1 200 CZK |
| Tanska | 10.00% | Nationalbankenin luotonantokorko (2.00%) + 8 prosenttiyksikköä | 310 DKK |
| Viro | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Suomi | 10.50% | Suomen Pankin viitekorko (2.50%) + 8 prosenttiyksikköä | 40 € |
| Ranska | 12.40% | EKP:n korko (2.40%) + 10 prosenttiyksikköä, ellei sopimuksessa ole sovittu muusta korosta | Vähintään 40 € |
| Saksa | 10.52% | Bundesbankin peruskorko (1.52%) + 9 prosenttiyksikköä | Vähintään 40 € |
| Kreikka | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Unkari | 14.00% | Unkarin keskuspankin peruskorko (6.00%) + 8 prosenttiyksikköä | Vähintään 40 € forintteina |
| Irlanti | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | 40 €, 70 € tai 100 € laskun summan mukaan |
| Italia | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Latvia | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Luxemburg | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Malta | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Alankomaat | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä, korkoa korolle vuosittain | Lakisääteinen porrastus: 15% ensimmäisestä 2 500 eurosta, laskee 0.5%:iin; 40–6 775 € |
| Puola | 13.75% | Puolan keskuspankin viitekorko (3.75%) + 10 prosenttiyksikköä | 40 €, 70 € tai 100 € zlotyina summan mukaan |
| Portugali | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Romania | 14.50% | Romanian keskuspankin ohjauskorko (6.50%) + 8 prosenttiyksikköä | Vähintään 40 € leinä |
| Slovakia | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä (oletusmenetelmä) | Vähintään 40 € |
| Slovenia | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Espanja | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Vähintään 40 € |
| Ruotsi | 10.00% | Riksbankenin viitekorko (2.00%) + 8 prosenttiyksikköä | 450 SEK |
Liettua on ainoa EU-maa, jota laskuri ei vielä kata. Emme pystyneet lukemaan sen lakia virallisesta rekisteristä tarkistushetkellä, emmekä julkaise korkoa, jota emme ole varmistaneet; direktiivin mukaan korko on vähintään EKP:n korko + 8 prosenttiyksikköä. Itävallassa korko on 4%, jos asiakas osoittaa, ettei viivästys johtunut hänen syystään. Slovakiassa velkoja voi valita myös viivästyksen alkamispäivänä voimassa olevan EKP:n koron + 9 prosenttiyksikköä, jolloin korko pysyy samana koko viivästysajan.
Muu Eurooppa
| Maa | Vuosikorko | Määräytymisperuste | Kiinteä korvaus myöhässä maksetusta laskusta |
|---|---|---|---|
| Albania | 10.50% | Albanian keskuspankin peruskorko (2.50%) + 8 prosenttiyksikköä | Vähintään 5 000 ALL |
| Bosnia ja Hertsegovina | Sopimuksen mukaan | Sopimuksesi mukainen korko; maan eri osat määrittävät viivästyskoron itse (liittovaltiossa 10% vuodessa) | Ei korvausta |
| Islanti | 16.75% (syyskuusta marraskuuhun) | Islannin keskuspankin peruskorko (8.75%) + 8 prosenttiyksikköä; määritetään kuukausittain, korkoa korolle vuosittain | Vähintään 6 700 ISK |
| Kosovo | 8.00% | Lakimääräinen kiinteä korko 8% vuodessa | Ei korvausta |
| Liechtenstein | 8.25% | Sveitsin keskuspankin erityiskorko (0.25%) + 8 prosenttiyksikköä | Vähintään 60 CHF |
| Moldova | 16.00% | Moldovan keskuspankin peruskorko (7.00%) + 9 prosenttiyksikköä | 40 € leinä |
| Montenegro | 10.40% | EKP:n korko (2.40%) + 8 prosenttiyksikköä | Ei vahvistettu |
| Norja | 12.25% | Norges Bankin ohjauskorko (4.25%) + 8 prosenttiyksikköä | 430 NOK |
| Serbia | 13.75% | Serbian keskuspankin ohjauskorko (5.75%) + 8 prosenttiyksikköä, dinaarimääräisille veloille | Vähintään 20 000 RSD |
| Sveitsi | 5.00% | Lakimääräinen kiinteä korko 5% vuodessa | Ei kiinteää korvausta; vain toteen näytetyt kulut |
| Turkki | 43.00% (koko vuoden 2026 ajan) | Keskuspankki vahvistaa koron vuosittain tammikuussa | Vähintään 2 020 TRY |
| Ukraina | 32.00% (18. syyskuuta lähtien) | Kaksi kertaa Ukrainan keskuspankin diskonttokorko (16.00%), sekä 3% vuodessa ja inflaatio | Ei korvausta |
| Yhdistynyt kuningaskunta | 11.75% | Englannin keskuspankin peruskorko 30. kesäkuuta (3.75%) + 8 prosenttiyksikköä; korko lukitaan koko viivästysajaksi koron alkaessa | 40 £, 70 £ tai 100 £ summan mukaan |
Islannin korko muuttuu kuukausittain; taulukossa ilmoitettu korko on voimassa syyskuusta marraskuuhun 2026. Ukrainassa 32%:n korkoa on sovellettu 18. syyskuuta 2026 lähtien, ja siviililaissa säädetään lisäksi 3%:n vuotuisesta korosta sekä inflaation aiheuttaman tappion korvaamisesta. Serbian korko koskee dinaarimääräisiä velkoja, ja se muuttuu keskuspankin kunkin päätöksen mukaan. Turkin korko ja vähimmäiskorvaus ilmoitetaan vuosittain tammikuussa koko vuodeksi.
Amerikka
| Maa | Vuosikorko | Määräytymisperuste | Kiinteä korvaus myöhässä maksetusta laskusta |
|---|---|---|---|
| Brasilia | Sopimuksen mukaan | Sopimuksesi mukainen korko; jos siitä ei ole sovittu, inflaatio (IPCA) lisättynä kuukausittain julkaistavalla lakisääteisellä korolla | Ei korvausta |
| Kanada | Sopimuksen mukaan | Sopimuksesi mukainen korko; Quebecissä 5% vuodessa virallisen maksuvaatimuksen jälkeen | Ei korvausta |
| Meksiko | 6.00% | Lakimääräinen kiinteä korko 6% vuodessa | Ei korvausta |
| Yhdysvallat | Sopimuksen mukaan | Sopimuksesi mukainen korko; jos siitä ei ole sovittu, sovelletaan osavaltion lakia (Texas 6%, Kalifornia 10%, New York 9%) | Ei korvausta |
Aasia ja Tyynenmeren alue
| Maa | Vuosikorko | Määräytymisperuste | Kiinteä korvaus myöhässä maksetusta laskusta |
|---|---|---|---|
| Australia | Sopimuksen mukaan | Sopimuksesi mukainen korko; tuomioistuimet voivat lisätä siihen korkoa, esimerkiksi käteiskorko + 4% | Ei korvausta |
| Kiina | Sopimuksen mukaan | Sopimuksesi mukainen korko; tuomioistuimet arvioivat tappion yhden vuoden Loan Prime Rate -koron perusteella | Ei korvausta |
| Intia | 17.25% (7. lokakuuta lähtien) | Kolminkertainen RBI:n pankkikorko (5.75%), kuukausittain korkoa korolle laskettuna, rekisteröityneille mikro- ja pienyritystoimittajille | Ei korvausta |
| Indonesia | Sopimuksen mukaan | Sopimuksesi mukainen korko; lakisääteistä korkoa voidaan periä vasta tuomioistuinkanteen jälkeen | Ei korvausta |
| Japani | 3.00% | 3% vuodessa maaliskuuhun 2029 asti; korko lukitaan koko viivästysajaksi koron alkaessa | Ei korvausta |
| Uusi-Seelanti | Sopimuksen mukaan | Sopimuksesi mukainen korko; tuomioistuinten on määrättävä korkoa, jos nostat kanteen | Ei korvausta |
| Pakistan | Sopimuksen mukaan | Sopimuksesi mukainen korko; tuomioistuinten soveltama käytäntö on epäselvä | Ei korvausta |
Intian MSMED Act -lain mukainen korko koskee vain toimittajia, jotka ovat sen mukaisesti rekisteröityneitä mikro- tai pienyrityksiä. Korko muuttui 17.25 %:iin 7. lokakuuta 2026, kun pankkikorko muuttui. Japanin lakisääteinen korko tarkistetaan kolmen vuoden välein, ja se vahvistettiin 3%:iin ajanjaksolle huhtikuusta 2026 maaliskuuhun 2029.
Lähi-itä ja Afrikka
| Maa | Vuosikorko | Määräytymisperuste | Kiinteä korvaus myöhässä maksetusta laskusta |
|---|---|---|---|
| Egypti | 5.00% | Lakimääräinen kiinteä korko kaupallisille veloille: 5% vuodessa | Ei korvausta |
| Saudi-Arabia | Ei korkoa | Ei korkoa; vain toteen näytetystä vahingosta maksettava korvaus | Ei korvausta |
| Yhdistyneet arabiemiirikunnat | Sopimuksen mukaan | Sopimuksesi mukainen korko; tuomioistuimet soveltavat markkinakorkoa, joka on enintään 9% | Ei korvausta |
Mitä muuttui vuoden 2026 ensimmäiseen puoliskoon verrattuna
- Suurimmassa osassa euroaluetta: nousua 0,25 prosenttiyksikköä. EKP:n korko nousi 2,15 prosentista 1. tammikuuta 2,40 prosenttiin 1. heinäkuuta, joten yleinen korko nousi 10,15 prosentista 10,40 prosenttiin, Ranskassa 12,15 prosentista 12,40 prosenttiin ja Saksassa 10,27 prosentista 10,52 prosenttiin [6][7][8].
- Ei muutosta: Yhdistyneessä kuningaskunnassa korko pysyi 11,75 prosentissa, ja Englannin keskuspankin ohjauskorko oli 3,75 % sekä 31. joulukuuta että 30. kesäkuuta [9]; Belgiassa ja Suomessa 10,50 prosentissa, koska molemmat pyöristävät viitekoron seuraavaan puoleen prosenttiyksikköön; Itävallassa 10,73 prosentissa; Ruotsissa 10,00 prosentissa; Romaniassa 14,50 prosentissa.
- Nousua: Tšekissä 11,50 prosentista 11,75 prosenttiin, Tanskassa 9,75 prosentista 10,00 prosenttiin, Norjassa 12,00 prosentista 12,25 prosenttiin, Moldovassa 14,00 prosentista 16,00 prosenttiin sekä Islannissa, Ukrainassa ja Intiassa vuoden ensimmäisen puoliskon aikana.
- Laskua: Puolassa 14,00 prosentista 13,75 prosenttiin, Unkarissa 14,50 prosentista 14,00 prosenttiin ja Liechtensteinissa 8,50 prosentista 8,25 prosenttiin. Turkin vuoden 2026 korko, 43 %, on laskenut vuoden 2025 tasosta 53,25 %.
Yksi myöhässä maksettu lasku, viisi maata
Sama 5 000 €:n lasku (5 000 £ Yhdistyneessä kuningaskunnassa), eräpäivä 31. elokuuta 2026 ja maksupäivä 30. lokakuuta 2026 eli 60 päivää myöhässä:
| Sopimukseen sovellettava laki | Korko | Korkosumma | Vakiokorvaus | Vaatimus yhteensä |
|---|---|---|---|---|
| Saksa | 10.52% | €86.47 | €40.00 | €126.47 |
| Irlanti | 10.40% | €85.48 | €70.00 | €155.48 |
| Yhdistynyt kuningaskunta | 11.75% | £96.58 | £70.00 | £166.58 |
| Ranska | 12.40% | €101.92 | €40.00 | €141.92 |
| Alankomaat | 10.40% | €85.48 | €625.00 | €710.48 |
Korko lasketaan näin: summa × korko × 60 päivää ÷ 365. Korko vaihtelee vain vähän maasta toiseen; vaadittavaan kokonaissummaan vaikuttaa eniten vakiokorvaus. Alankomaat erottuu joukosta, sillä perintäkulut määräytyvät lakisääteisen prosenttiasteikon eivätkä kiinteän summan mukaan (yritysten välisissä sopimuksissa voidaan sopia muista summista). Napsauttamalla maan nimeä näet kyseisen esimerkin laskurissa.
Haluaisitko välttää maksuvaatimuksen lähettämisen? GoCons yhdistää jokaisen laskun sen sopimukseen, muistuttaa asiakastasi ennen eräpäivää ja näyttää teille molemmille, milloin lasku on myöhässä. Aloita ilmaiseksi – maksukorttia ei tarvita.
Laske viivästyskorko omille laskuillesi
Valitse sopimukseen sovellettavan lain mukainen maa viivästyskorkolaskurista ja lisää sitten jokainen myöhässä oleva lasku summineen, eräpäivineen ja maksupäivineen (jätä maksupäivä tyhjäksi, jos laskua ei ole vielä maksettu; tällöin korkoa kertyy tähän päivään asti). Laskuri soveltaa kyseisen maan sääntöjä: suurimmassa osassa EU:ta kunkin puolivuotiskauden korkoa sovelletaan sen jakson päiville, kun taas Yhdistyneessä kuningaskunnassa, Tšekissä ja Japanissa sovelletaan koron kertymisen alkaessa voimassa ollutta korkoa. Laskuri lisää vakiokorvauksen ja laatii maksuvaatimuskirjeen, jonka voit tulostaa tai kopioida. Kirjeessä mainitaan sovellettava laki. Maissa, joissa lakisääteistä korkoa ei ole, laskuri pyytää sopimuksessanne sovittua korkoa.
Mikään kirjoittamasi tieto ei poistu selaimestasi. ”Kopioi linkki tähän tulokseen” luo linkin, jossa ovat vain summat ja päivämäärät – ei koskaan nimiä tai laskunumeroita. Voit lähettää laskelman kollegalle tai tallentaa sen asian yhteyteen.
GoConsin rooli
Laskuri kertoo, mitä laskusta voi vaatia, kun se on myöhässä. GoCons auttaa sitä edeltävien viikkojen aikana. Liität jokaisen laskun sopimuksen laskutusaikataulun mukaiseen jaksoon. Asiakkaasi käyttäjät saavat ilmoituksen laskun lähettämisestä ja toisen ilmoituksen kolme päivää ennen eräpäivää. Eräpäivää seuraavana päivänä laskun tila muuttuu molemmilla osapuolilla myöhästyneeksi. GoCons ei lähetä laskuja eikä vastaanota maksuja: se seuraa oman laskutusohjelmistosi lähettämiä laskuja asiakasportaalissa, johon asiakkaat voivat kirjautua ilmaiseksi.
Usein kysyttyä
Miksi niin monessa maassa on täsmälleen sama korko?
EU:n direktiivissä koroksi määritetään viitekorko lisättynä vähintään 8 prosenttiyksiköllä, ja 20 euromaata käyttää samaa viitekorkoa eli EKP:n viitekorkoa. Useimmat maat soveltavat vähimmäiskorkoa, joten suurimmassa osassa euroaluetta korko on 10,40 % heinäkuusta joulukuuhun 2026. Ranska (EKP:n korko + 10), Saksa (sen peruskorko + 9) ja Itävalta (+ 9,2) ovat valinneet korkeamman koron.
Muuttuuko korko, kun lasku on vielä maksamatta?
Suurimmassa osassa EU:ta kyllä: kunkin puolivuotiskauden päiville sovelletaan kyseisen puolivuotiskauden korkoa. Yhdistyneessä kuningaskunnassa, Tšekissä ja Japanissa koron kertymisen alkaessa voimassa oleva korko pysyy voimassa, kunnes velka maksetaan. Laskuri noudattaa valitsemasi maan sääntöjä ja näyttää käyttämänsä korot.
Lasketaanko korko arvonlisäverollisesta summasta?
EU:ssa kyllä. Euroopan unionin tuomioistuin päätti vuonna 2022, että maksettavaan summaan sisältyy laskussa ilmoitettu arvonlisävero ja että 40 €:n vakiokorvaus kuuluu maksettavaksi jokaisesta laskulla vahvistetusta kaupallisesta liiketoimesta [10].
Voidaanko sopimuksessa sopia toisesta korosta?
Yleensä kyllä. EU:ssa viivästyskorkojen poissulkeva sopimusehto on räikeän epäoikeudenmukainen, ja samaa oletetaan ehdosta, jolla vakiokorvaus suljetaan pois [5]. Ranskassa sopimuksessa sovittu korko ei voi olla alle kolme kertaa lakisääteinen korko [7]. Yhdistyneessä kuningaskunnassa sopimuksessa sovittu korko korvaa lakisääteisen koron [11].
Milloin tammikuun 2027 korot julkaistaan?
Keskuspankit ja hallitukset julkaisevat ne kunkin puolivuotiskauden ensimmäisinä päivinä. Laskuri ottaa kunkin koron käyttöön heti, kun sen virallinen lähde julkaisee sen. Siihen asti laskuri ilmoittaa, ettei korkoa ole vielä julkaistu, eikä laske vanhan koron perusteella. Tämä sivu päivitetään jokaisen muutoksen jälkeen.
Lähteet
- Your Europe, ”B2B late payments: interest, penalties and compensation”, https://europa.eu/youreurope/business/finance-and-tax/making-receiving-payments/late-payment/index_en.htm (käyty lokakuussa 2026).
- Gazzetta Ufficiale, ”Saggio degli interessi di mora, 1° luglio – 31 dicembre 2026” (16. heinäkuuta 2026), https://www.gazzettaufficiale.it/atto/serie_generale/caricaDettaglioAtto/originario?atto.dataPubblicazioneGazzetta=2026-07-16&atto.codiceRedazionale=26A03514 (käyty lokakuussa 2026).
- Rijksoverheid, ”Hoe hoog is de wettelijke rente?”, https://www.rijksoverheid.nl/documenten/vraag-en-antwoord/schulden/hoogte-wettelijke-rente (käyty lokakuussa 2026).
- Asetus (EY) N:o 593/2008 sopimusvelvoitteisiin sovellettavasta laista (Rooma I), 4 artiklan 1 kohdan b alakohta, https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32008R0593 (käyty lokakuussa 2026).
- Direktiivi 2011/7/EU kaupallisiin toimiin liittyvien maksuviivästysten torjumisesta, 2, 3, 6 ja 7 artikla, https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32011L0007 (käyty lokakuussa 2026).
- Euroopan keskuspankki, ”Key ECB interest rates”, https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html (käyty lokakuussa 2026).
- Service-public.fr, ”Délais de paiement entre professionnels et pénalités de retard”, https://entreprendre.service-public.gouv.fr/vosdroits/F23211 (käyty lokakuussa 2026).
- Deutsche Bundesbank, ”Basiszinssatz”, https://www.bundesbank.de/de/bundesbank/organisation/agb-und-regelungen/basiszinssatz-607820 (käyty lokakuussa 2026).
- Bank of England, ”Bank Rate history”, https://www.bankofengland.co.uk/boeapps/database/Bank-Rate.asp (käyty lokakuussa 2026).
- Euroopan unionin tuomioistuin, tuomio 20. lokakuuta 2022, BFF Finance Iberia, C-585/20, https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:62020CJ0585 (käyty lokakuussa 2026).
- GOV.UK, ”Late commercial payments: charging interest and debt recovery”, https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt (käyty lokakuussa 2026).
Muiden maiden viralliset lähteet on lueteltu laskurissa kunkin maan sääntöjen yhteydessä. Tämä sisältö on yleistä tietoa, ei oikeudellista neuvontaa.
© 2026 Mourinho Solutions. Kaikki oikeudet pidätetään.