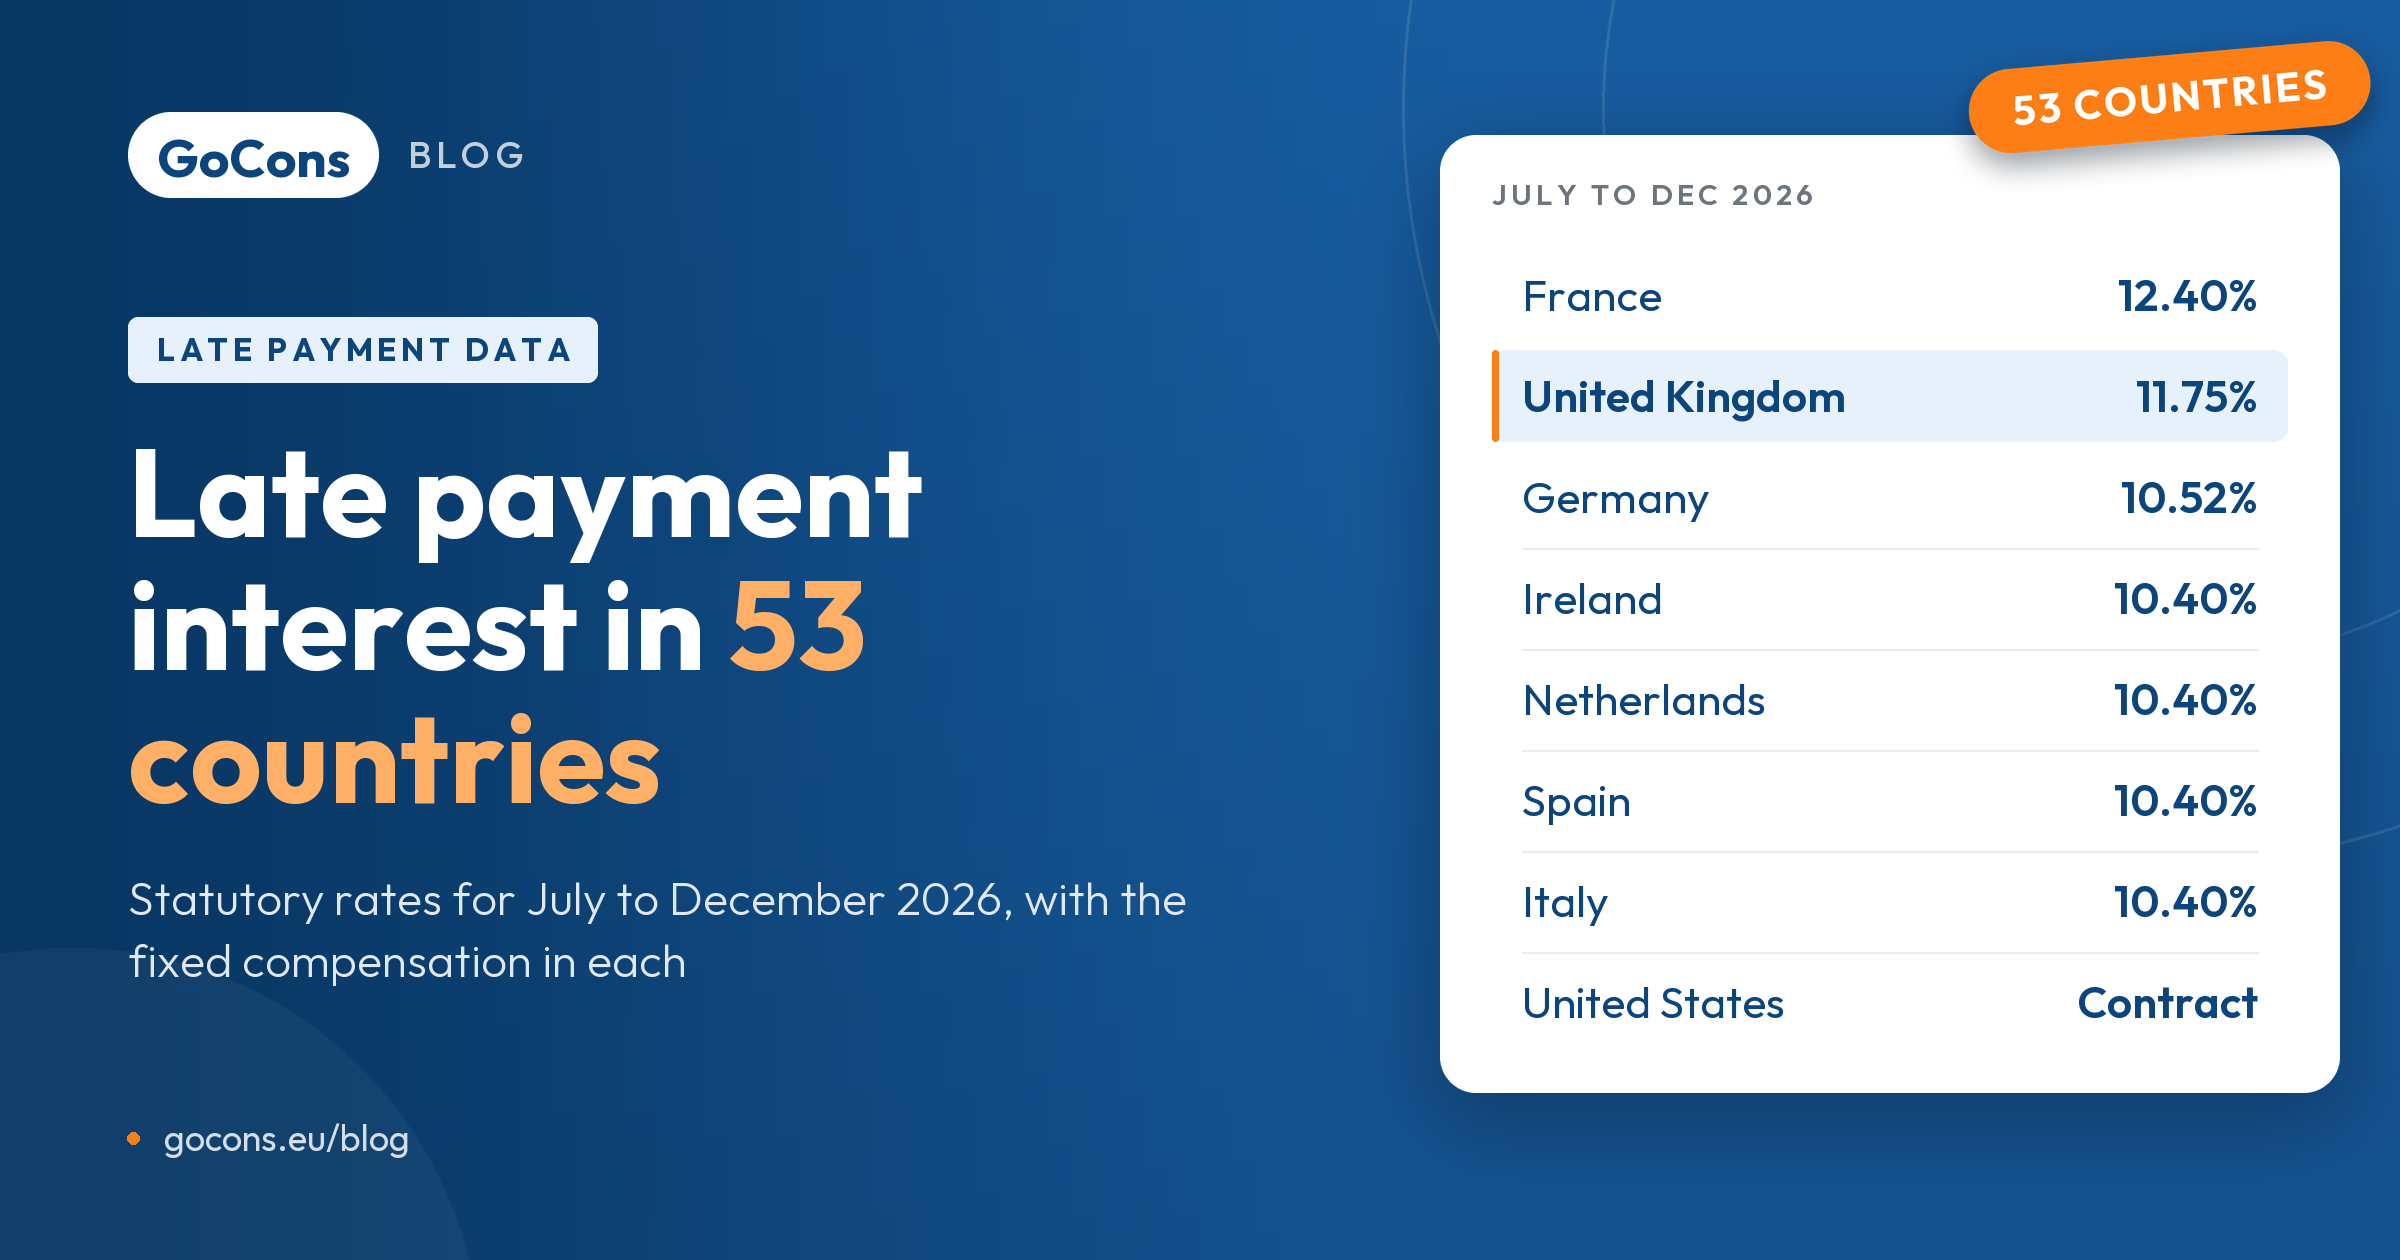
企业客户逾期支付发票时,大多数国家的法律允许你加收利息;在许多国家,每张逾期发票还可以收取一笔固定费用。各国的利率不尽相同,在欧洲大多数国家每年调整两次。本页列出了 GoCons 逾期付款利息计算器涵盖的53个国家在2026年7月1日至12月31日适用的法定利率、各国的利率设定方式及额外补偿。
我们在2026年10月24日至26日期间,逐一对照官方来源核实了所有数据:相关法律、公布基准利率的中央银行,或公布利率的政府公告。这项核实比预期更重要。欧盟委员会的 Your Europe 表格是很好的起点,但截至10月底,该表格仍列出意大利和荷兰上半年适用的10.15%;而两国自7月1日起适用的利率为10.40% [1][2][3]。计算器使用与本页相同的数据表,因此点击下方任一国家名称,即可打开已选定该国法律的计算器。
你的发票适用哪个国家的利率
适用的是合同准据法所属国家的利率,该国不一定是客户所在国。大多数合同都会明确指定准据法。如果合同没有指定,欧盟境内双方签订的服务合同适用服务提供方惯常居住地所在国的法律 [4];对于顾问而言,通常就是他们自己的国家。因此,如果葡萄牙咨询公司与德国客户签订的合同没有注明适用法律,该公司应按葡萄牙的逾期付款利率主张权利,而非德国的利率。
如何阅读表格
- 年利率是按未付款项计算的单利,除非表格注明为复利。如果利率以基准利率为基础,括号内列出了2026年7月至12月使用的基准利率。
- 合同约定表示该国未为企业间交易规定法定利率:你应按合同约定的利率收取利息;如果合同没有约定,是否计息取决于法院裁决。
- 固定补偿是每张逾期发票除利息外还应支付的金额,以当地货币计。「至少」表示还可以索赔超出该金额的合理追偿费用,例如催收机构的费用。在欧盟,最低补偿为€40,无需发送催款通知即可收取 [5]。
欧盟
《欧盟逾期付款指令》规定了最低标准:基准利率加至少8个百分点;每年上半年适用1月1日生效的利率,下半年适用7月1日生效的利率 [5]。在欧元区,基准利率为欧洲中央银行主要再融资利率,该利率在2026年7月1日为2.40% [6];使用本国货币的国家则采用其中央银行的利率。
| 国家 | 年利率 | 利率设定方式 | 每张逾期发票的固定补偿 |
|---|---|---|---|
| 奥地利 | 10.73% | 奥地利国家银行基准利率(1.53%)+ 9.2个百分点 | €40,至少 |
| 比利时 | 10.50% | 欧洲央行利率(2.40%)+ 8个百分点,向上取整至下一个0.5个百分点 | €40,至少 |
| 保加利亚 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点;保加利亚自2026年1月起使用欧元 | €40,至少 |
| 克罗地亚 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 塞浦路斯 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 捷克 | 11.75% | 捷克国家银行回购利率(3.75%)+ 8个百分点;从开始计息时起,整个逾期期间利率保持不变 | 1,200捷克克朗,至少 |
| 丹麦 | 10.00% | 丹麦国家银行贷款利率(2.00%)+ 8个百分点 | 310丹麦克朗 |
| 爱沙尼亚 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 芬兰 | 10.50% | 芬兰银行参考利率(2.50%)+ 8个百分点 | €40 |
| 法国 | 12.40% | 欧洲央行利率(2.40%)+ 10个百分点,除非合同另有约定 | €40,至少 |
| 德国 | 10.52% | 德国联邦银行基准利率(1.52%)+ 9个百分点 | €40,至少 |
| 希腊 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 匈牙利 | 14.00% | 匈牙利国家银行基准利率(6.00%)+ 8个百分点 | 折合福林的€40,至少 |
| 爱尔兰 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40、€70或€100,视发票金额而定 |
| 意大利 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 拉脱维亚 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 卢森堡 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 马耳他 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 荷兰 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点,按年复利计算 | 法定阶梯费率:首€2,500按15%计算,逐步降至0.5%;€40至€6,775 |
| 波兰 | 13.75% | 波兰国家银行参考利率(3.75%)+ 10个百分点 | 折合兹罗提的€40、€70或€100,视金额而定 |
| 葡萄牙 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 罗马尼亚 | 14.50% | 罗马尼亚国家银行政策利率(6.50%)+ 8个百分点 | 折合列伊的€40,至少 |
| 斯洛伐克 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点(默认计算方式) | €40,至少 |
| 斯洛文尼亚 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 西班牙 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | €40,至少 |
| 瑞典 | 10.00% | 瑞典央行参考利率(2.00%)+ 8个百分点 | 450瑞典克朗 |
立陶宛是目前唯一尚未纳入计算器的欧盟国家。核查时,我们无法在官方登记系统中查阅其法律,因此不会发布未经核实的利率;根据该指令,利率至少为欧洲央行利率加8个百分点。在奥地利,如果客户能证明延迟付款并非其过错,利率为4%;在斯洛伐克,债权人可以选择逾期首日的欧洲央行利率加9个百分点,并在整个逾期期间维持该利率。
欧洲其他国家
| 国家 | 年利率 | 利率设定方式 | 每张逾期发票的固定补偿 |
|---|---|---|---|
| 阿尔巴尼亚 | 10.50% | 阿尔巴尼亚银行基准利率(2.50%)+ 8个百分点 | 5,000列克,至少 |
| 波斯尼亚和黑塞哥维那 | 合同约定 | 按合同约定的利率;该国各组成部分分别规定逾期利息默认利率(波黑联邦为年利率10%) | 无 |
| 冰岛 | 16.75%(9月至11月) | 冰岛中央银行基准利率(8.75%)+ 8个百分点;每月设定,按年复利计算 | 6,700冰岛克朗,至少 |
| 科索沃 | 8.00% | 法律规定的年利率8%,固定不变 | 无 |
| 列支敦士登 | 8.25% | 瑞士国家银行特别利率(0.25%)+ 8个百分点 | 60瑞士法郎,至少 |
| 摩尔多瓦 | 16.00% | 摩尔多瓦国家银行基准利率(7.00%)+ 9个百分点 | 折合列伊的€40 |
| 黑山 | 10.40% | 欧洲央行利率(2.40%)+ 8个百分点 | 未确认 |
| 挪威 | 12.25% | 挪威央行政策利率(4.25%)+ 8个百分点 | 430挪威克朗 |
| 塞尔维亚 | 13.75% | 塞尔维亚国家银行关键政策利率(5.75%)+ 8个百分点,适用于第纳尔债务 | 20,000塞尔维亚第纳尔,至少 |
| 瑞士 | 5.00% | 法律规定的年利率5%,固定不变 | 无;仅可索赔有证据证明的费用 |
| 土耳其 | 43.00%(2026年全年) | 由中央银行每年1月设定 | 2,020土耳其里拉,至少 |
| 乌克兰 | 32.00%(自9月18日起) | 乌克兰国家银行贴现率(16.00%)的两倍,另加年利率3%和通货膨胀损失 | 无 |
| 英国 | 11.75% | 英格兰银行6月30日的基准利率(3.75%)+ 8个百分点;从开始计息时起,整个逾期期间利率保持不变 | 40英镑、70英镑或100英镑,视金额而定 |
冰岛的利率每月调整;表中利率适用于2026年9月至11月。乌克兰自2026年9月18日起适用32%的利率,民法典还规定,须额外支付年利率3%的利息以及通货膨胀造成的损失。塞尔维亚的利率适用于第纳尔债务,并随中央银行的每次决议调整。土耳其的利率和最低补偿额每年1月公布,适用于全年。
美洲
| 国家 | 年利率 | 利率设定方式 | 每张逾期发票的固定补偿 |
|---|---|---|---|
| 巴西 | 合同约定 | 按合同约定的利率;若无约定,则按通货膨胀率(IPCA)加每月公布的法定利率计算 | 无 |
| 加拿大 | 合同约定 | 按合同约定的利率;在魁北克,正式催款后适用年利率5% | 无 |
| 墨西哥 | 6.00% | 法律规定的年利率6%,固定不变 | 无 |
| 美国 | 合同约定 | 按合同约定的利率;若无约定,则由州法律决定(德克萨斯州6%、加利福尼亚州10%、纽约州9%) | 无 |
亚洲和太平洋地区
| 国家 | 年利率 | 利率设定方式 | 每张逾期发票的固定补偿 |
|---|---|---|---|
| 澳大利亚 | 合同约定 | 按合同约定的利率;法院可以判令支付利息,例如现金利率加4% | 无 |
| 中国 | 合同约定 | 按合同约定的利率;法院以一年期贷款市场报价利率衡量损失 | 无 |
| 印度 | 17.25%(自10月7日起) | 适用于已注册的微型和小型供应商,为印度储备银行银行利率(5.75%)的三倍,按月复利计算 | 无 |
| 印度尼西亚 | 合同约定 | 按合同约定的利率;只有提出法院诉讼后才适用法定利息 | 无 |
| 日本 | 3.00% | 年利率3%,适用至2029年3月;从开始计息时起,整个逾期期间利率保持不变 | 无 |
| 新西兰 | 合同约定 | 按合同约定的利率;如果提起诉讼,法院必须判令支付利息 | 无 |
| 巴基斯坦 | 合同约定 | 按合同约定的利率;法院会如何执行尚不确定 | 无 |
印度《微型、小型和中型企业发展法》(MSMED法)规定的利率仅适用于依该法注册的微型或小型企业供应商。2026年10月7日,银行利率调整后,该利率也随之变为17.25%。日本每三年审查一次法定利率,并将2026年4月至2029年3月的利率定为3%。
中东和非洲
| 国家 | 年利率 | 利率设定方式 | 每张逾期发票的固定补偿 |
|---|---|---|---|
| 埃及 | 5.00% | 法律规定商业债务适用年利率5%,固定不变 | 无 |
| 沙特阿拉伯 | 无 | 不计利息;仅可就有证据证明的损害索赔补偿 | 无 |
| 阿联酋 | 合同约定 | 按合同约定的利率;法院适用的市场利率最高为9% | 无 |
2026 年上半年以来有哪些变化
- 欧元区大多数国家:上调 0.25 个百分点。欧洲央行利率从 1 月 1 日的 2.15% 升至 7 月 1 日的 2.40%,因此统一利率从 10.15% 升至 10.40%,法国从 12.15% 升至 12.40%,德国从 10.27% 升至 10.52% [6][7][8]。
- 保持不变:英国为 11.75%,英格兰银行基准利率在 12 月 31 日和 6 月 30 日均为 3.75% [9];比利时和芬兰为 10.50%,因为两国都会将参考利率向上取整至下一个半个百分点;奥地利为 10.73%;瑞典为 10.00%;罗马尼亚为 14.50%。
- 上调:捷克从 11.50% 升至 11.75%,丹麦从 9.75% 升至 10.00%,挪威从 12.00% 升至 12.25%,摩尔多瓦从 14.00% 升至 16.00%;冰岛、乌克兰和印度也在上半年上调了利率。
- 下调:波兰从 14.00% 降至 13.75%,匈牙利从 14.50% 降至 14.00%,列支敦士登从 8.50% 降至 8.25%。土耳其 2026 年的 43% 低于 2025 年的 53.25%。
一张逾期发票,五个国家
同一张金额为 €5,000 的发票(英国为 £5,000),付款截止日为 2026 年 8 月 31 日,实际于 2026 年 10 月 30 日支付,逾期 60 天:
| 合同适用法律 | 利率 | 利息 | 补偿金 | 索赔总额 |
|---|---|---|---|---|
| 德国 | 10.52% | €86.47 | €40.00 | €126.47 |
| 爱尔兰 | 10.40% | €85.48 | €70.00 | €155.48 |
| 英国 | 11.75% | £96.58 | £70.00 | £166.58 |
| 法国 | 12.40% | €101.92 | €40.00 | €141.92 |
| 荷兰 | 10.40% | €85.48 | €625.00 | €710.48 |
利息的计算方式为:金额 × 利率 × 60 天 ÷ 365。各国的利息金额相差不大,真正影响索赔金额的是补偿金。荷兰的情况比较特殊,因为其追偿费用依据法定比例标准计算,而不是固定金额(企业之间可以在合同中约定其他金额)。点击各国名称,即可在计算器中查看相应示例。
希望避免走到发出索赔函这一步?GoCons 会将每张发票与对应合同关联,在付款截止日前提醒客户,并让你和客户都能看到发票何时逾期。免费开始使用,无需银行卡。
计算你自己的发票逾期利息
在逾期付款利息计算器中,选择合同适用法律所属的国家,然后逐张输入逾期发票的金额、付款截止日和实际付款日(如果仍未付款,请将付款日期留空,利息将计算至当天)。计算器会根据该国的规定进行计算:在欧盟大多数国家,按每个半年度适用的利率计算该期间内的天数;在英国、捷克和日本,则适用利息开始计算时确定的利率。计算器还会计入补偿金,并生成可打印或复制的索赔函,其中列明相关法律依据。对于没有法定利率的国家,计算器会要求你输入合同约定的利率。
你输入的内容不会离开浏览器。点击“复制此结果的链接”,即可生成一个仅包含金额和日期、不包含姓名或发票编号的链接,方便你将计算结果发给同事,或与相关文件一并保存。
GoCons 如何帮助你
计算器会告诉你发票逾期后应收取多少款项。GoCons 则帮助你管理此前的几周。你可以将每张发票关联到合同账单计划中的对应期间。发票开具时,客户用户会收到通知;付款截止日前三天,他们还会收到另一则提醒。付款截止日的次日,该条目就会对你和客户双方显示为“已逾期”。GoCons 不会开具发票或收款,而是跟踪由你自己的开票软件开具的发票,并通过客户门户展示;客户可免费登录查看。
常见问题
为什么许多国家的利率完全相同?
因为欧盟指令规定,利率为参考利率加至少 8 个百分点;而 20 个欧元区国家共用一个参考利率,即欧洲央行的参考利率。大多数国家采用最低标准,因此从 2026 年 7 月至 12 月,欧元区大多数国家的利率为 10.40%。法国(欧洲央行利率加 10 个百分点)、德国(其基准利率加 9 个百分点)和奥地利(加 9.2 个百分点)选择了更高的利率。
发票仍未付款时,利率会发生变化吗?
在欧盟大多数国家,会变化:每个半年度内的天数按该半年度的利率计算。在英国、捷克和日本,利息开始计算时适用的利率会一直沿用至债务结清。计算器会按照你所选国家的规定计算,并显示所采用的利率。
利息是否按含增值税的金额计算?
在欧盟,是的。欧盟法院于 2022 年裁定,应付款项包括发票上列明的增值税;每笔由发票证明的商业交易均应支付 €40 [10]。
我的合同可以约定不同的利率吗?
通常可以。在欧盟,排除逾期付款利息的条款属于明显不公平条款;排除补偿金的条款则被推定为不公平条款 [5]。在法国,合同利率不得低于法定利率的三倍 [7]。在英国,合同约定的利率取代法定利息 [11]。
2027 年 1 月的利率何时公布?
各国央行和政府会在每个半年度开始后的头几天公布利率;计算器会在官方来源发布利率后立即更新。在此之前,计算器会提示利率尚未公布,而不会使用旧利率进行计算。本页面会在每次利率变更后更新。
参考资料
- Your Europe,《企业对企业逾期付款:利息、罚款和补偿》,https://europa.eu/youreurope/business/finance-and-tax/making-receiving-payments/late-payment/index_en.htm(访问于 2026 年 10 月)。
- Gazzetta Ufficiale,《逾期利息利率,2026 年 7 月 1 日至 12 月 31 日》(2026 年 7 月 16 日),https://www.gazzettaufficiale.it/atto/serie_generale/caricaDettaglioAtto/originario?atto.dataPubblicazioneGazzetta=2026-07-16&atto.codiceRedazionale=26A03514(访问于 2026 年 10 月)。
- Rijksoverheid,《法定利率是多少?》,https://www.rijksoverheid.nl/documenten/vraag-en-antwoord/schulden/hoogte-wettelijke-rente(访问于 2026 年 10 月)。
- 关于合同义务适用法律的条例 (EC) No 593/2008(《罗马 I 条例》),第 4(1)(b) 条,https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32008R0593(访问于 2026 年 10 月)。
- 关于打击商业交易逾期付款的指令 2011/7/EU,第 2、3、6 和 7 条,https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32011L0007(访问于 2026 年 10 月)。
- 欧洲中央银行,《欧洲央行关键利率》,https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html(访问于 2026 年 10 月)。
- Service-public.fr,《专业人士之间的付款期限和逾期罚金》,https://entreprendre.service-public.gouv.fr/vosdroits/F23211(访问于 2026 年 10 月)。
- 德国联邦银行,《基准利率》,https://www.bundesbank.de/de/bundesbank/organisation/agb-und-regelungen/basiszinssatz-607820(访问于 2026 年 10 月)。
- 英格兰银行,《银行利率历史》,https://www.bankofengland.co.uk/boeapps/database/Bank-Rate.asp(访问于 2026 年 10 月)。
- 欧盟法院,2022 年 10 月 20 日判决,BFF Finance Iberia,C-585/20,https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:62020CJ0585(访问于 2026 年 10 月)。
- GOV.UK,《商业逾期付款:收取利息和追偿债务》,https://www.gov.uk/late-commercial-payments-interest-debt-recovery/charging-interest-commercial-debt(访问于 2026 年 10 月)。
其他所有国家的官方来源均列于计算器中相应国家的说明下方。本文提供一般信息,不构成法律建议。
© 2026 Mourinho Solutions。保留所有权利。