Es ist Donnerstagnachmittag, und der Einkaufsleiter Ihres Kunden antwortet auf Ihr Angebot mit einem einzigen Satz: „Können Sie das zum Festpreis anbieten?“ Sie haben die Datenmigration auf 300 Stunden geschätzt, aber noch niemand hat die Quellsysteme geöffnet. Sagen Sie zu, geht jede Überraschung in diesen Systemen auf Ihre Kosten. Lehnen Sie ab, erhält den Auftrag vielleicht eine Beratung, die zugesagt hat. Aufwand oder Festpreis ist keine Geschmacksfrage: Die Entscheidung bestimmt, wer zahlt, wenn sich die Schätzung als falsch erweist.
Ich habe diese Entscheidung in meiner eigenen Beratungstätigkeit getroffen und bei SISTRADE und UNICEF auf der Auftraggeberseite gesessen. Außerdem habe ich acht Jahre lang Operations Research und Entscheidungstheorie an der Universität Porto unterrichtet. Dies ist ein Lehrbuchbeispiel für eine Entscheidung unter Unsicherheit. Deshalb rechnen wir in diesem Artikel ein Projekt konkret durch und leiten daraus eine Entscheidungsregel sowie Klauseln ab, die Sie schützen.
Aufwand oder Festpreis: Was Sie jeweils verkaufen
Bei der Abrechnung nach Aufwand (T&M) verkaufen Sie Stunden zu einem vereinbarten Satz zuzüglich Auslagen. Der Kunde bezahlt den Aufwand, den die Arbeit tatsächlich erfordert. Die Vergabevorschriften der US-Bundesregierung erlauben dieses Modell nur, wenn sich Umfang oder Dauer der Arbeit nicht genau schätzen lassen. Sie weisen darauf hin, dass es dem Auftragnehmer „keinen positiven Gewinnanreiz“ zur Kostenkontrolle bietet. Deshalb verlangen Auftraggeber eine Obergrenze [1].
Bei einem Festpreis verkaufen Sie ein definiertes Ergebnis zu einem festen Betrag. Dieselben Vorschriften beschreiben dieses Modell so, dass es dem Auftragnehmer „das maximale Risiko und die volle Verantwortung für sämtliche Kosten und den daraus entstehenden Gewinn oder Verlust“ überträgt [2]. Die Vergabevorschriften der Weltbank ziehen für Beratungsleistungen dieselbe Grenze: Ein Pauschalpreis eignet sich für Arbeiten, deren Umfang klar festgelegt und an Meilensteine geknüpft werden kann. Zeitbasierte Verträge eignen sich für komplexe Studien und Beratungsleistungen, deren Umfang und Dauer sich nur schwer festlegen lassen [3].
| Abrechnung nach Aufwand | Festpreis | |
|---|---|---|
| Der Kunde kauft | Stunden zu einem vereinbarten Satz | Ein definiertes Ergebnis zu einem festen Betrag |
| Eine Überschreitung bezahlt | Der Kunde | Sie |
| Budgetsicherheit für den Kunden | Gering, sofern keine Obergrenze gilt | Hoch |
| Ihre Marge pro Stunde | Fest | Höher, wenn Sie unter der Schätzung bleiben, sonst niedriger |
| Eine Änderung des Leistungsumfangs erfordert | Ein Gespräch und zusätzliche Stunden | Einen Änderungsauftrag mit Preisangabe |
| Am besten geeignet, wenn | Der Umfang unklar ist oder der Kunde wesentliche Voraussetzungen kontrolliert | Leistungsumfang und Abnahme schriftlich festgelegt werden können |
Ein Projekt, drei Verträge: ein Rechenbeispiel
Nehmen wir die Schätzung von 300 Stunden zu 100 EUR pro Stunde (Beispielwerte, die die Rechnung übersichtlich halten). Bei T&M zahlt der Kunde 100 EUR für jede geleistete Stunde. Für einen Festpreis schlagen Sie einen Risikozuschlag von 15 % auf und bieten 34.500 EUR an. Eine dritte Option, die viele Auftraggeber vorschlagen, ist gedeckeltes T&M: 100 EUR pro Stunde mit einer Obergrenze, hier 33.000 EUR (330 Stunden). Die Leitlinien der britischen Regierung benennen den Haken ausdrücklich: Wird die Obergrenze erreicht, bevor die Arbeit abgeschlossen ist, stellt der Auftragnehmer sie auf eigene Kosten fertig. Wird die Arbeit früher abgeschlossen, bezahlt der Kunde nur die tatsächlich benötigte Zeit [4].
| Tatsächliche Stunden | Abrechnung nach Aufwand | Festpreis 34.500 EUR | Gedeckeltes T&M, Obergrenze 33.000 EUR |
|---|---|---|---|
| 270 (10 % darunter) | 27.000 EUR (100 EUR/h) | 34.500 EUR (127,78 EUR/h) | 27.000 EUR (100 EUR/h) |
| 300 (wie geschätzt) | 30.000 EUR (100 EUR/h) | 34.500 EUR (115,00 EUR/h) | 30.000 EUR (100 EUR/h) |
| 345 (15 % darüber) | 34.500 EUR (100 EUR/h) | 34.500 EUR (100,00 EUR/h) | 33.000 EUR (95,65 EUR/h) |
| 360 (20 % darüber) | 36.000 EUR (100 EUR/h) | 34.500 EUR (95,83 EUR/h) | 33.000 EUR (91,67 EUR/h) |
| 420 (40 % darüber) | 42.000 EUR (100 EUR/h) | 34.500 EUR (82,14 EUR/h) | 33.000 EUR (78,57 EUR/h) |
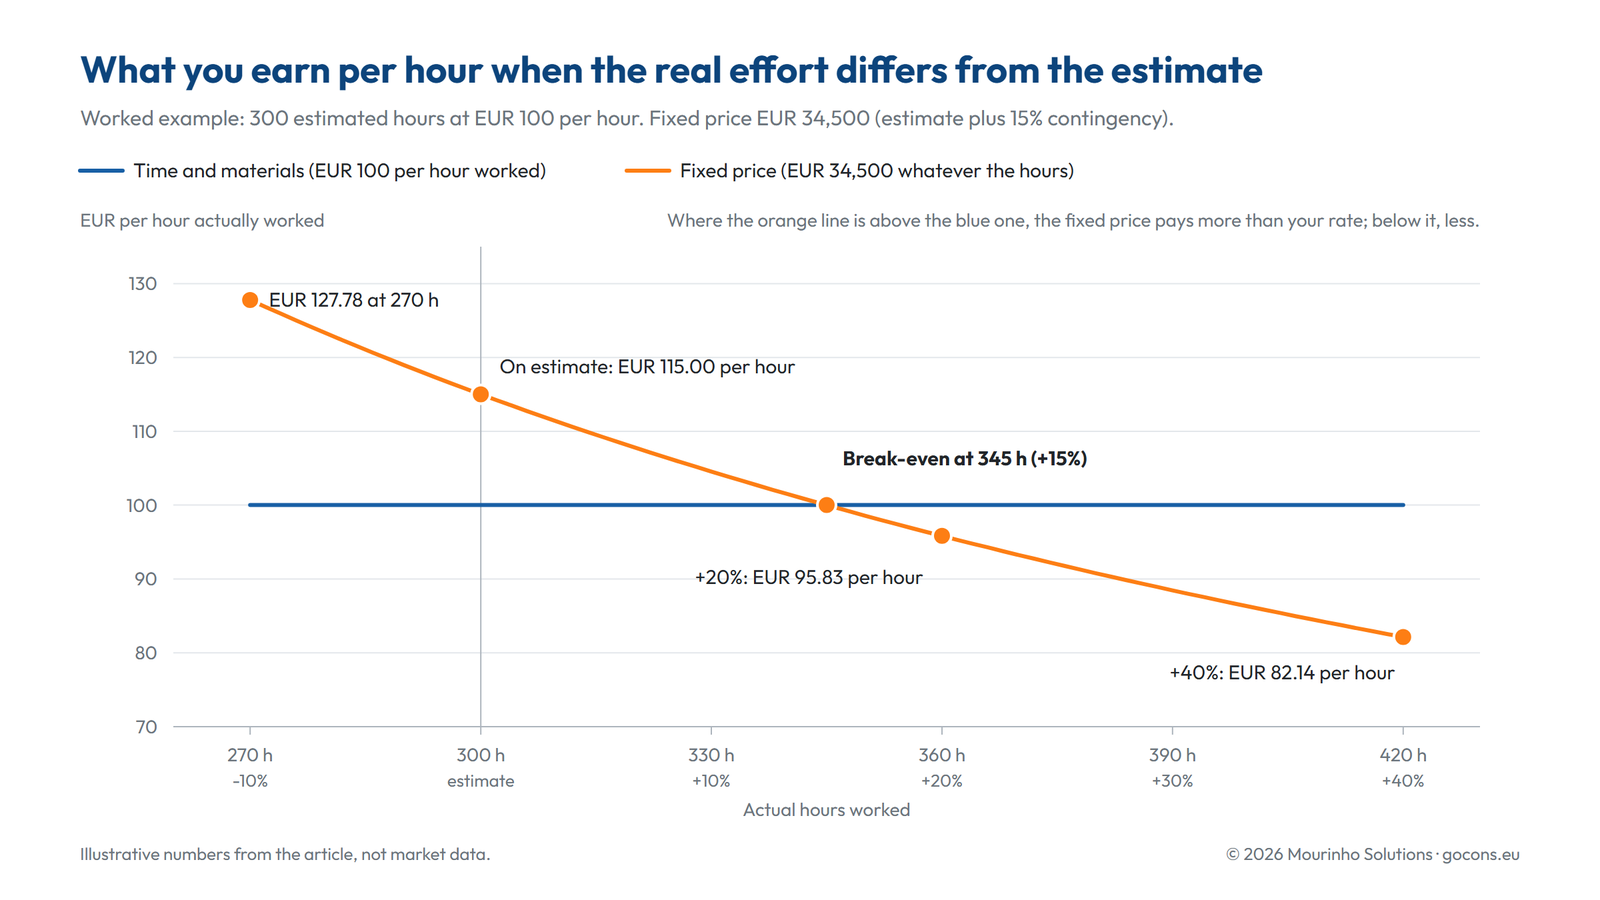
Aus der Tabelle lassen sich drei Dinge ablesen. Erstens ist der Risikozuschlag eine Versicherungsprämie: Sie berechnen dem Kunden 15 % dafür, dass Sie sein Schätzrisiko übernehmen. Bei genau 15 % Überschreitung sind beide Modelle gleichauf. Eine Überschreitung um 20 % kostet Sie gegenüber T&M 1.500 EUR, eine Überschreitung um 40 % kostet 7.500 EUR.
Zweitens ist gedeckeltes T&M mit einer Obergrenze auf oder unter dem Festpreis für Sie niemals besser als der Festpreis selbst: Sie behalten dessen Nachteil (unbezahlte Stunden oberhalb der Grenze) und geben dessen Vorteil ab (Einsparungen gegenüber der Schätzung kommen dem Kunden zugute). Akzeptieren Sie eine Obergrenze nur mit einer Klausel, die sie bei Änderungen des Leistungsumfangs anpasst.
Drittens zählen extreme Ausreißer mehr als der Durchschnitt. In der Studie von Flyvbjerg und Budzier zu 1.471 IT-Projekten lag die durchschnittliche Kostenüberschreitung bei 27 %, doch jedes sechste Projekt überschritt die Kosten im Durchschnitt um 200 % [5]. Untersucht wurden IT-Projekte und keine Beratungsaufträge, aber die Lehre ist übertragbar: Bei den extremen Ausreißern wird ein Festpreis schmerzhaft.
Die Entscheidungstheorie ergänzt das letzte Puzzleteil. Angenommen, Ihre Erfahrungswerte zeigen für vergleichbare Projekte: 20 % enden 10 % unter der Schätzung, 40 % genau auf der Schätzung, 30 % liegen 20 % darüber und 10 % liegen 40 % darüber (Beispielwerte). Der erwartete Aufwand beträgt 324 Stunden: T&M bringt durchschnittlich 32.400 EUR ein, der Festpreis 34.500 EUR. Diesem Vorteil von 2.100 EUR stehen eine Wahrscheinlichkeit von 30 %, gegenüber T&M 1.500 EUR einzubüßen, und eine Wahrscheinlichkeit von 10 %, 7.500 EUR einzubüßen, gegenüber. Bei zehn Festpreisprojekten pro Jahr gleichen sich die Schwankungen aus; bei einem einzigen großen Projekt kann ein ungünstiger Verlauf den Gewinn eines ganzen Quartals aufzehren.
Eine Entscheidungsregel für Ihr nächstes Angebot
- Schreiben Sie zuerst die Abnahmekriterien auf. Wenn Sie heute nicht für jedes Arbeitsergebnis überprüfbar festlegen können, wann es „fertig“ ist, legen Sie noch keinen Festpreis fest. Verkaufen Sie zunächst eine kurze Analysephase auf T&M-Basis und vereinbaren Sie anschließend einen Festpreis für den dabei ermittelten Umfang.
- Prüfen Sie, wer die Voraussetzungen kontrolliert. Wenn Daten, Freigaben oder andere Dienstleister des Kunden den Aufwand bestimmen, bleiben Sie bei T&M. Alternativ halten Sie diese Abhängigkeiten als Annahmen fest, bei deren Nichterfüllung der Preis neu verhandelt wird.
- Bemessen Sie den Risikozuschlag anhand Ihrer eigenen Ist-Werte. Nutzen Sie das Verhältnis von tatsächlichen zu geschätzten Stunden aus vergleichbaren früheren Arbeiten. Ohne Erfahrungswerte raten Sie nur, und beim Raten spricht mehr für T&M.
- Vergleichen Sie die schlimmste plausible Überschreitung mit Ihrer Liquidität. Wenn eine Überschreitung um 40 % stärker schmerzen würde, als der Risikozuschlag hilft, wählen Sie T&M oder teilen Sie die Arbeit in Festpreisphasen auf.
- Wenn der Kunde eine Budgetzahl benötigt, bieten Sie einen Festpreis je Phase oder gedeckeltes T&M mit einer Klausel zur Neufestlegung der Kalkulationsgrundlage an, niemals eine reine Obergrenze.
Klauseln, die Sie in beiden Modellen schützen
Festpreis
- Schriftliche Abnahmekriterien für jedes Arbeitsergebnis mit einer Abnahmefiktion nach einer festgelegten Anzahl von Arbeitstagen ohne Rückmeldung.
- Annahmen und Mitwirkungspflichten des Kunden (Datenlieferung bis zu einem bestimmten Termin, ein benannter Entscheidungsträger, Systemzugang), bei deren jeweiliger Nichterfüllung der Preis neu verhandelt wird.
- Änderungsmanagement: Alles außerhalb des Leistungsumfangs wird vor Arbeitsbeginn als Änderungsauftrag gemäß Ihrer Preisliste angeboten.
- Eine begrenzte Anzahl von Korrekturschleifen und Zahlungen nach Meilensteinen statt einer einzigen Rechnung am Ende.
Abrechnung nach Aufwand
- Eine Preisliste und eine Definition abrechenbarer Zeit einschließlich Reisezeit.
- Ein Satz, der klarstellt, dass die Schätzung eine Schätzung und keine Obergrenze ist.
- Eine Benachrichtigungsschwelle: Sie informieren den Kunden, sobald 80 % der geschätzten Stunden verbraucht sind, und nennen den voraussichtlichen Restaufwand.
- Ein wöchentlicher oder monatlicher Stundenbericht, damit die Rechnung niemanden überrascht.
Abnahmekriterien und Annahmen gehören in den Abschnitt zum Leistungsumfang einer Vorlage für eine Leistungsbeschreibung; Änderungs- und Zahlungsklauseln gehören in Ihren Beratungsvertrag.
Beide Modelle ohne Überraschungen zum Monatsende steuern
Welches Modell Sie auch vereinbaren: Das Risiko zeigt sich im Vergleich der erfassten mit den geschätzten Stunden. Eine Tabellenkalkulation funktioniert: eine Zeile je Aufgabe (Schätzung, bisherige Stunden, Fertigstellungsgrad), jeden Freitag geprüft. Steigen die Stunden schneller als der Fortschritt, zeichnet sich eine Überschreitung ab. Was die Tabelle nicht kann: Sie zwischen zwei Freitagen warnen, dem Kunden den aktuellen Stand zeigen oder festhalten, wer welchen Termin verschoben hat.
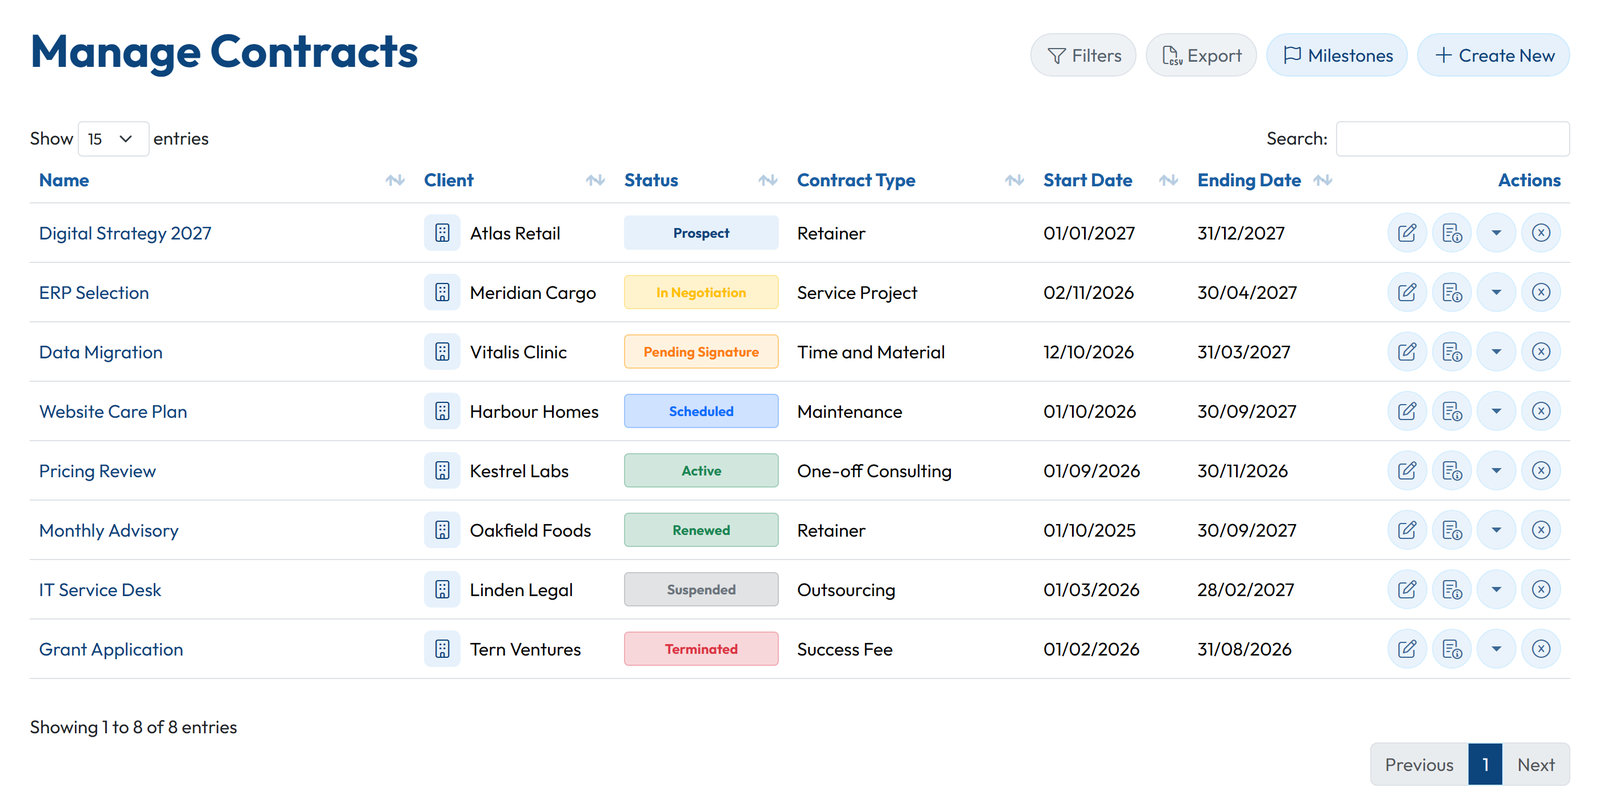
In GoCons ist das Modell von Anfang an Bestandteil des Vertrags: Bei Zeit- und Materialaufwand wird ein Stundensatz mit geschätzten Stunden hinterlegt, beim Dienstleistungsprojekt eine vereinbarte Gesamtsumme, aufgeteilt nach Meilensteinen. Dies sind zwei der neun Vertragstypen, jeweils mit eigenem Abrechnungsmodell, Abrechnungsintervall, Zahlungsziel und eigener Währung.
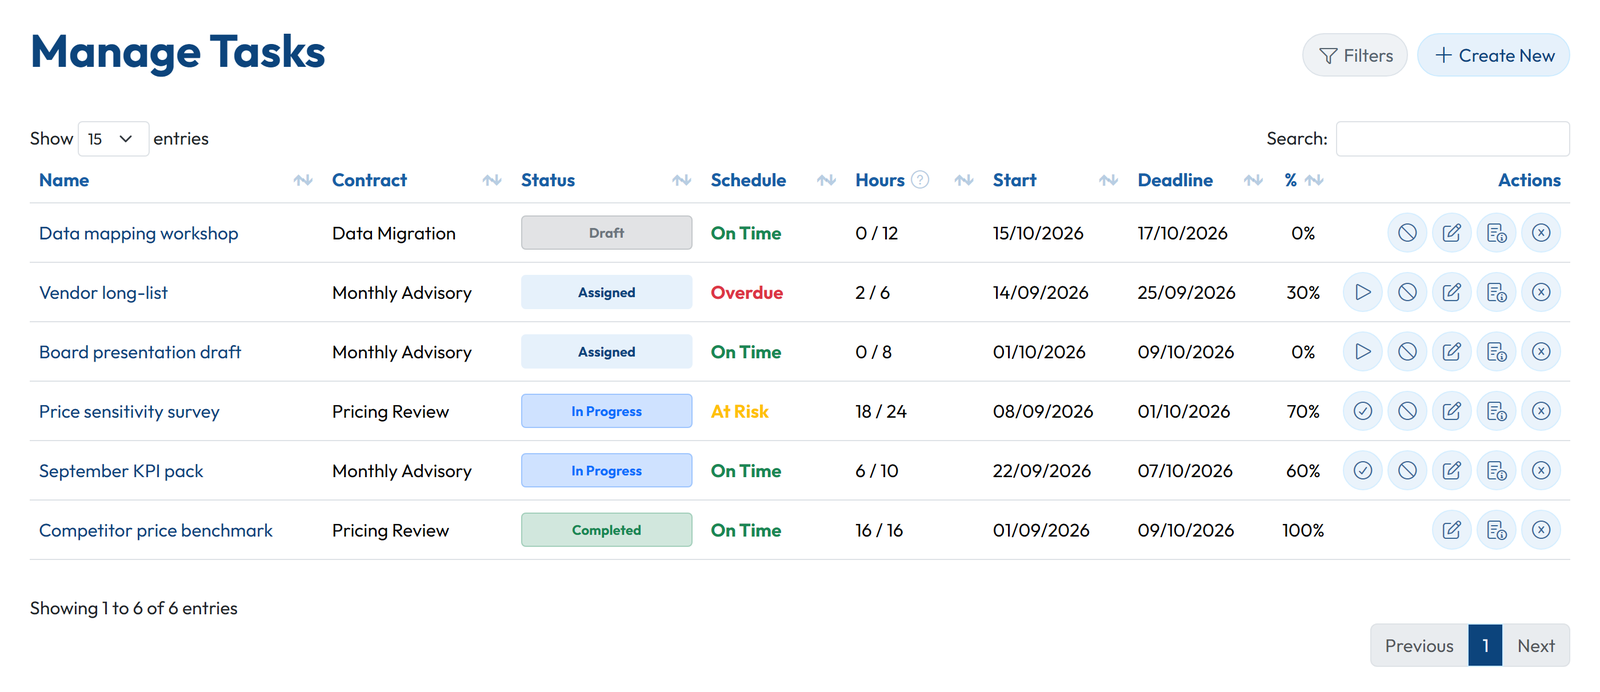
Aufgaben liefern die Frühwarnung: geschätzte Stunden, erfasste Stunden, Fertigstellungsgrad und eine Terminstatusanzeige (Im Zeitplan, Gefährdet oder Überfällig). Reguläre Benutzer können Stunden und Fortschritt aktualisieren, aber keine Termine. Jede Änderung an den Vertragsterminen wird mit Urheber und Zeitpunkt im Verlauf festgehalten: der Nachweis, den Sie dem Kunden vorlegen, wenn Sie einen Änderungsauftrag kalkulieren.
Bei T&M-Arbeiten verändert das Kundenportal die Gespräche über die Monatsrechnung: Kunden melden sich kostenlos an und sehen ihre Aufgaben sowie die verbrauchten Stunden im Verhältnis zum vereinbarten Umfang. Die abgerechneten Stunden sind damit Stunden, deren Erfassung sie mitverfolgt haben. Der Abrechnungsplan enthält eine Zeile je Abrechnungszeitraum oder Meilenstein. Sie hängen die Rechnung aus Ihrer eigenen Rechnungssoftware an, und GoCons sendet vor Fälligkeit jeder Zeile eine Erinnerung und kennzeichnet sie bei Überfälligkeit. Wenn Claude oder ChatGPT über den GoCons MCP-Server verbunden ist (Sie melden sich an und klicken auf Zulassen, ohne API-Schlüssel), können Sie in natürlicher Sprache fragen, welche Aufgaben Gefährdet sind.
Die Grenzen, klar benannt: GoCons stellt keine Rechnungen aus, nimmt keine Zahlungen entgegen und bietet weder eine integrierte Stoppuhr (Stunden werden in Aufgaben erfasst) noch Gantt-Diagramme. Zugleich liefert es die historischen Daten, die Regel 3 verlangt: Exportieren Sie jeden Vertrag mit seinen Aufgaben nach Excel, und Sie erhalten Ihr eigenes Verhältnis von tatsächlichen zu geschätzten Stunden.
Vier Fragen vor dem Einsatz in einem laufenden Projekt
Brauche ich ein Einführungsprojekt? Nein. Erstellen Sie das Konto, fügen Sie den Vertrag hinzu, den Sie gerade kalkulieren, und laden Sie den Kunden ein.
Muss mein Kunde etwas bezahlen oder installieren? Nein. Kundenzugänge sind kostenlos und unbegrenzt verfügbar und funktionieren im Browser.
Was passiert, wenn ich die Plattform verlasse? In jedem Tarif, einschließlich Free, kann der Administrator alles als eine ZIP-Datei herunterladen: Excel-Dateien für jeden Vertrag, jeden Kunden und jedes Teammitglied sowie sämtliche Dokumente.
Wird pro Benutzer abgerechnet? Nein, pro Beratungsunternehmen. Zum Zeitpunkt der Veröffentlichung (Oktober 2026) kostet Free 0 EUR für bis zu 10 aktive Verträge und 2 Teamnutzer, Silver 29 EUR und Gold 69 EUR pro Monat, jeweils zuzüglich Mehrwertsteuer. Die aktuellen Beträge finden Sie auf der Preisseite.
Erstellen Sie diesen Bericht jede Woche neu? In GoCons verfolgt Ihr Kunde Aufgaben, Meilensteine und Stunden fortlaufend mit. So beschränkt sich der Bericht auf die Entscheidungen, die Sie treffen müssen. Kostenlos starten, ohne Kreditkarte.
Häufig gestellte Fragen
Ist die Abrechnung nach Aufwand oder ein Festpreis für den Kunden besser?
Das hängt davon ab, wie gut der Leistungsumfang bekannt ist. Ein Festpreis bietet Budgetsicherheit gegen einen Aufschlag. T&M ist bei unklarem Umfang im Durchschnitt meist günstiger, aber der Kunde muss die Stunden im Blick behalten.
Wie hoch sollte mein Risikozuschlag auf einen Festpreis sein?
Es gibt keinen allgemeingültigen Prozentsatz. Die Überschreitung, bei der Sie gegenüber T&M gleichauf liegen, entspricht Ihrem Risikozuschlag. Legen Sie ihn daher anhand Ihres eigenen Verhältnisses von tatsächlichen zu geschätzten Stunden bei ähnlichen Projekten fest und erhöhen Sie ihn, wenn der Kunde wesentliche Voraussetzungen kontrolliert.
Was ist gedeckelte Abrechnung nach Aufwand?
Eine Abrechnung nach Aufwand mit einer Obergrenze. Oberhalb dieser Grenze stellen Sie die Arbeit auf eigene Kosten fertig. Sind Sie früher fertig, bezahlt der Kunde nur die verbrauchten Stunden. Kombinieren Sie die Obergrenze mit einer Klausel zur Neufestlegung der Kalkulationsgrundlage.
Kann ich während des Projekts von der Abrechnung nach Aufwand auf einen Festpreis wechseln?
Ja, und oft ist das der beste Weg: Führen Sie die Analysephase auf T&M-Basis durch und vereinbaren Sie anschließend eine Leistungsbeschreibung zum Festpreis für den verbleibenden Umfang.
Kalkulieren Sie Ihr nächstes Projekt mit den Zahlen im Blick
Wählen Sie das Modell anhand der obigen Regel und behalten Sie die Stunden ab der ersten statt erst in der letzten Woche im Blick. Fügen Sie den Vertrag, den Sie heute kalkulieren, seine Aufgaben und deren Schätzungen hinzu und laden Sie den Kunden ein, den Fortschritt mitzuverfolgen. Erstellen Sie Ihr kostenloses GoCons-Konto.
Quellen
- Acquisition.gov, „FAR 16.601 Verträge nach Zeit- und Materialaufwand“, https://www.acquisition.gov/far/16.601 (abgerufen im Oktober 2026).
- Acquisition.gov, „FAR 16.202-1 Verträge mit verbindlichem Festpreis“, https://www.acquisition.gov/far/16.202-1 (abgerufen im Oktober 2026).
- Weltbank, „Vergabevorschriften für IPF-Kreditnehmer, siebte Ausgabe, September 2025“ (Anhang VIII, Vertragstypen), https://thedocs.worldbank.org/en/doc/c84273d1b230aeb2b0b8134de5dc8cd7-0290012025/original/Procurement-Regulations-7th-Edition-Sep-2025.pdf (abgerufen im Oktober 2026).
- Government Digital Service (GOV.UK), „So bezahlen Sie Leistungen im Rahmen von Digital Outcomes and Specialists“ (Leitlinie am 31. Dezember 2025 zurückgezogen), https://www.gov.uk/guidance/how-to-pay-for-digital-outcomes-and-specialists-services (abgerufen im Oktober 2026).
- Bent Flyvbjerg und Alexander Budzier, „Warum Ihr IT-Projekt riskanter sein könnte, als Sie denken“, Harvard Business Review, Bd. 89, Nr. 9 (2011), Vorabveröffentlichung unter https://arxiv.org/abs/1304.0265 (abgerufen im Oktober 2026).
© 2026 Mourinho Solutions. Alle Rechte vorbehalten.